PETROBRAS (PETR4): ECONOMETRIA, SÉRIES TEMPORAIS & ML
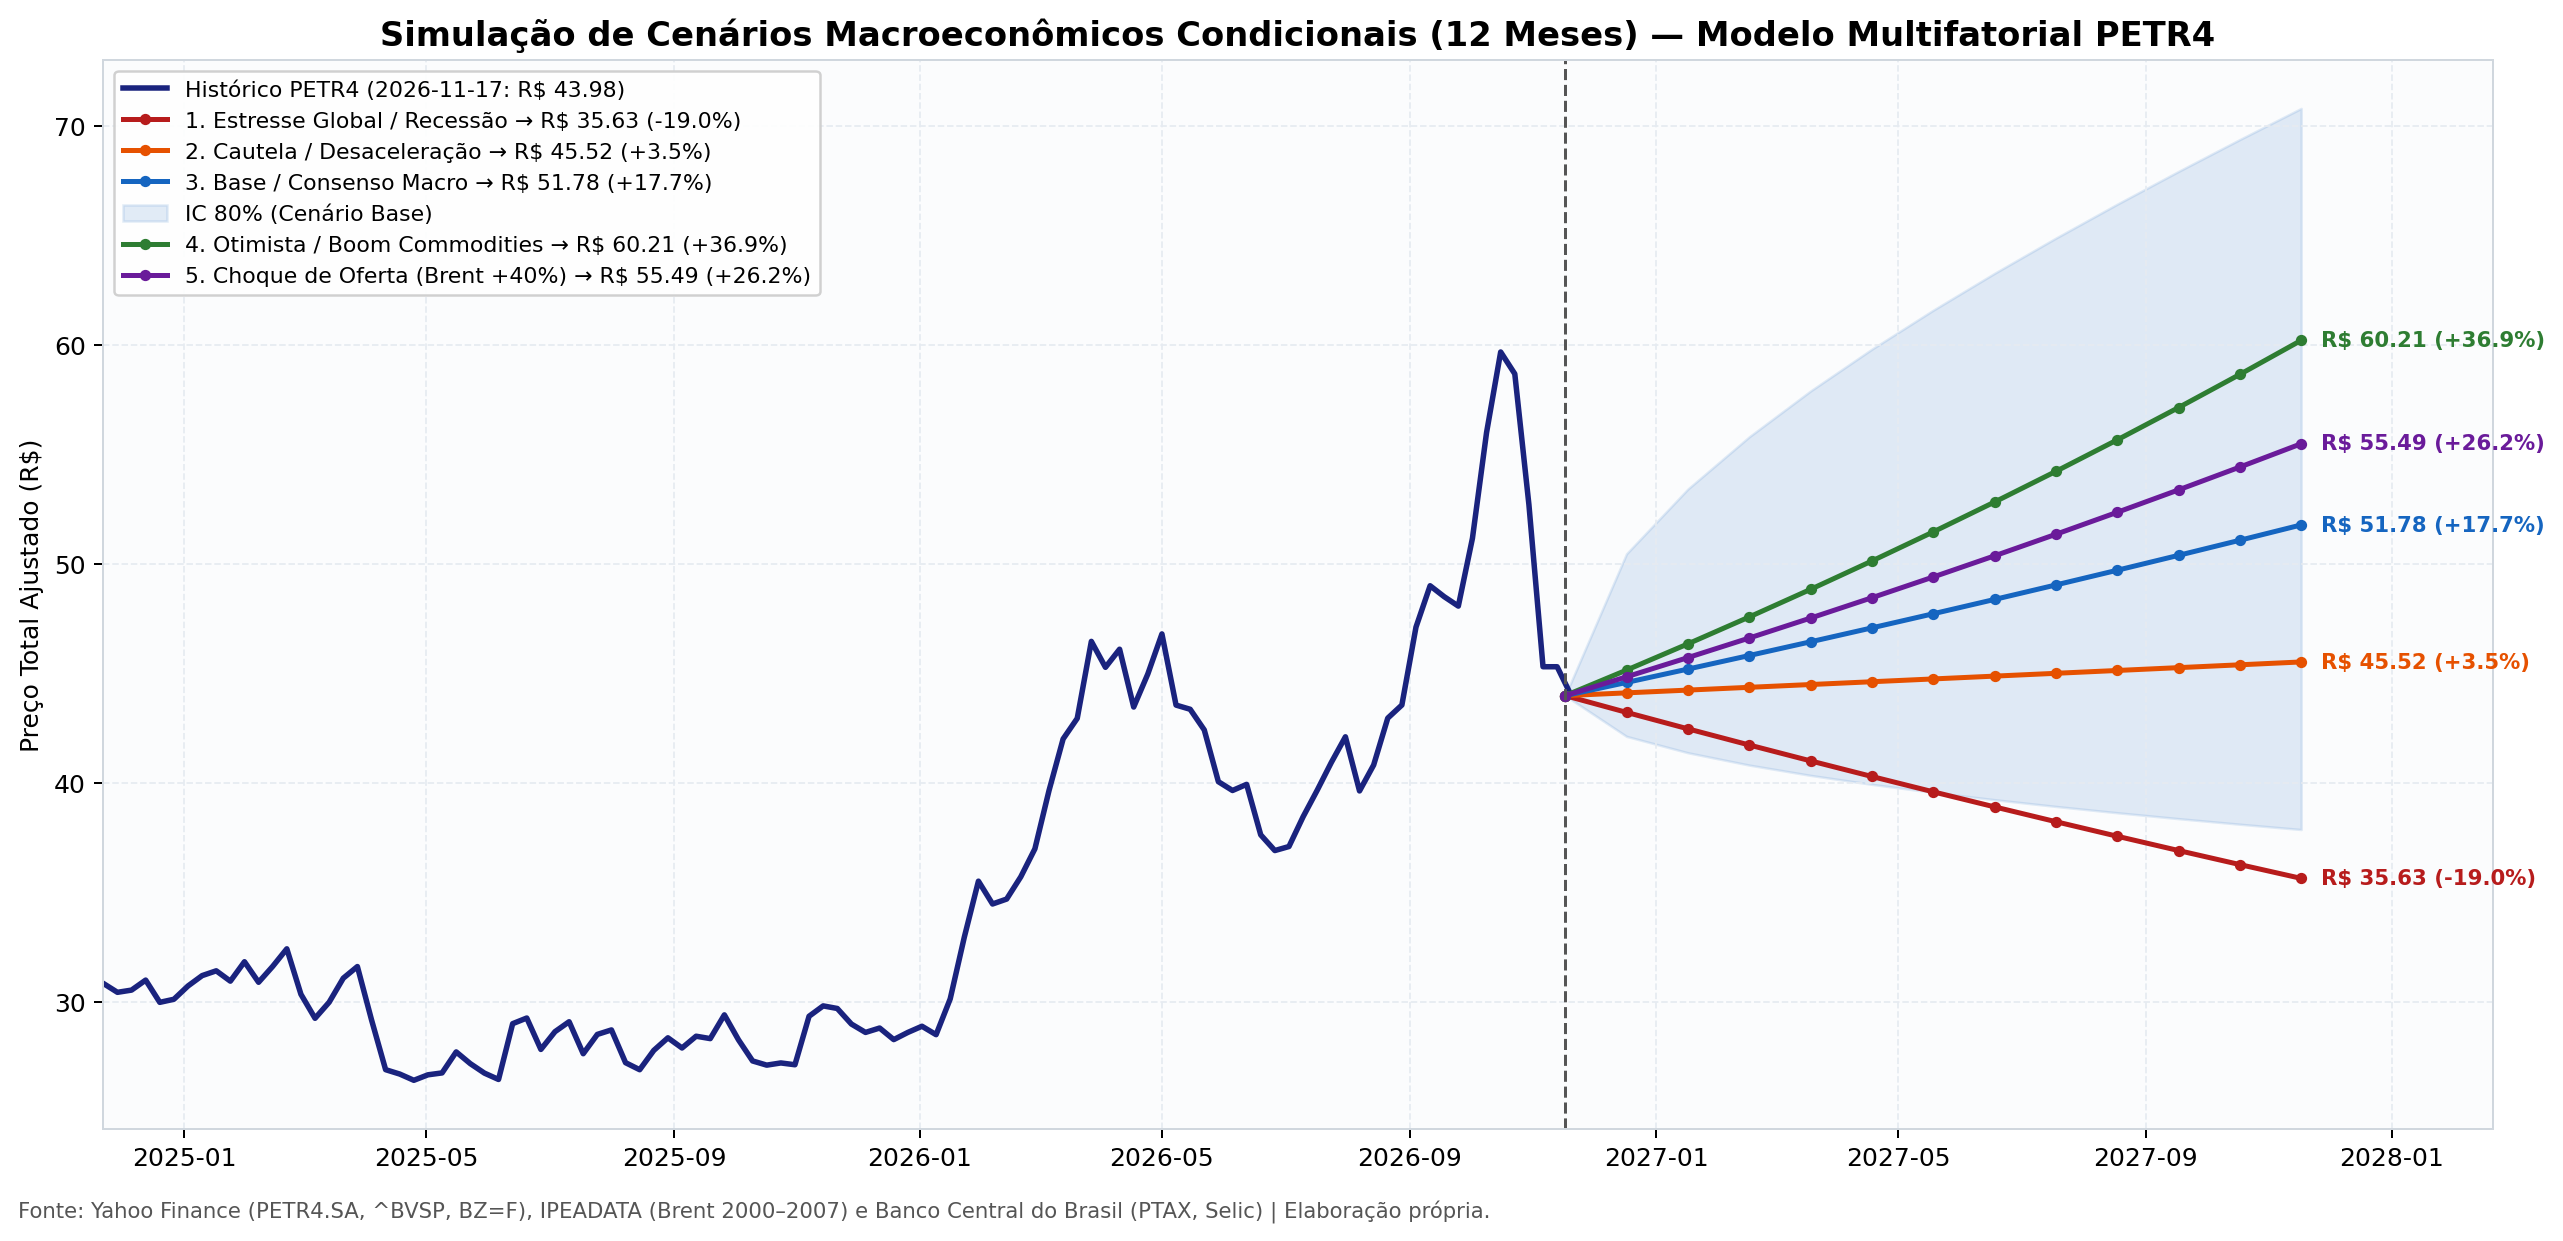
Estudo quantitativo cobrindo 26 anos de mercado (2000–2026) com pipeline causal sem look-ahead, CAPM dinâmico, Testes F de Chow, ARIMA, VAR e backtesting Walk-Forward.
Janela Histórica
Jan/2000 – Nov/2026 (6.744 pregões)
Categoria
Séries Temporais & Finanças Quant
Estudo end-to-end estruturado em 5 Atos integrando Yahoo Finance, séries históricas de Brent (IPEADATA) e taxas do Banco Central (PTAX e Selic em requisições paginadas decenais), com rigor causal estrito contra data leakage.
Ato 1 — Pipeline Causal & Trajetória Histórica (2000–2026)
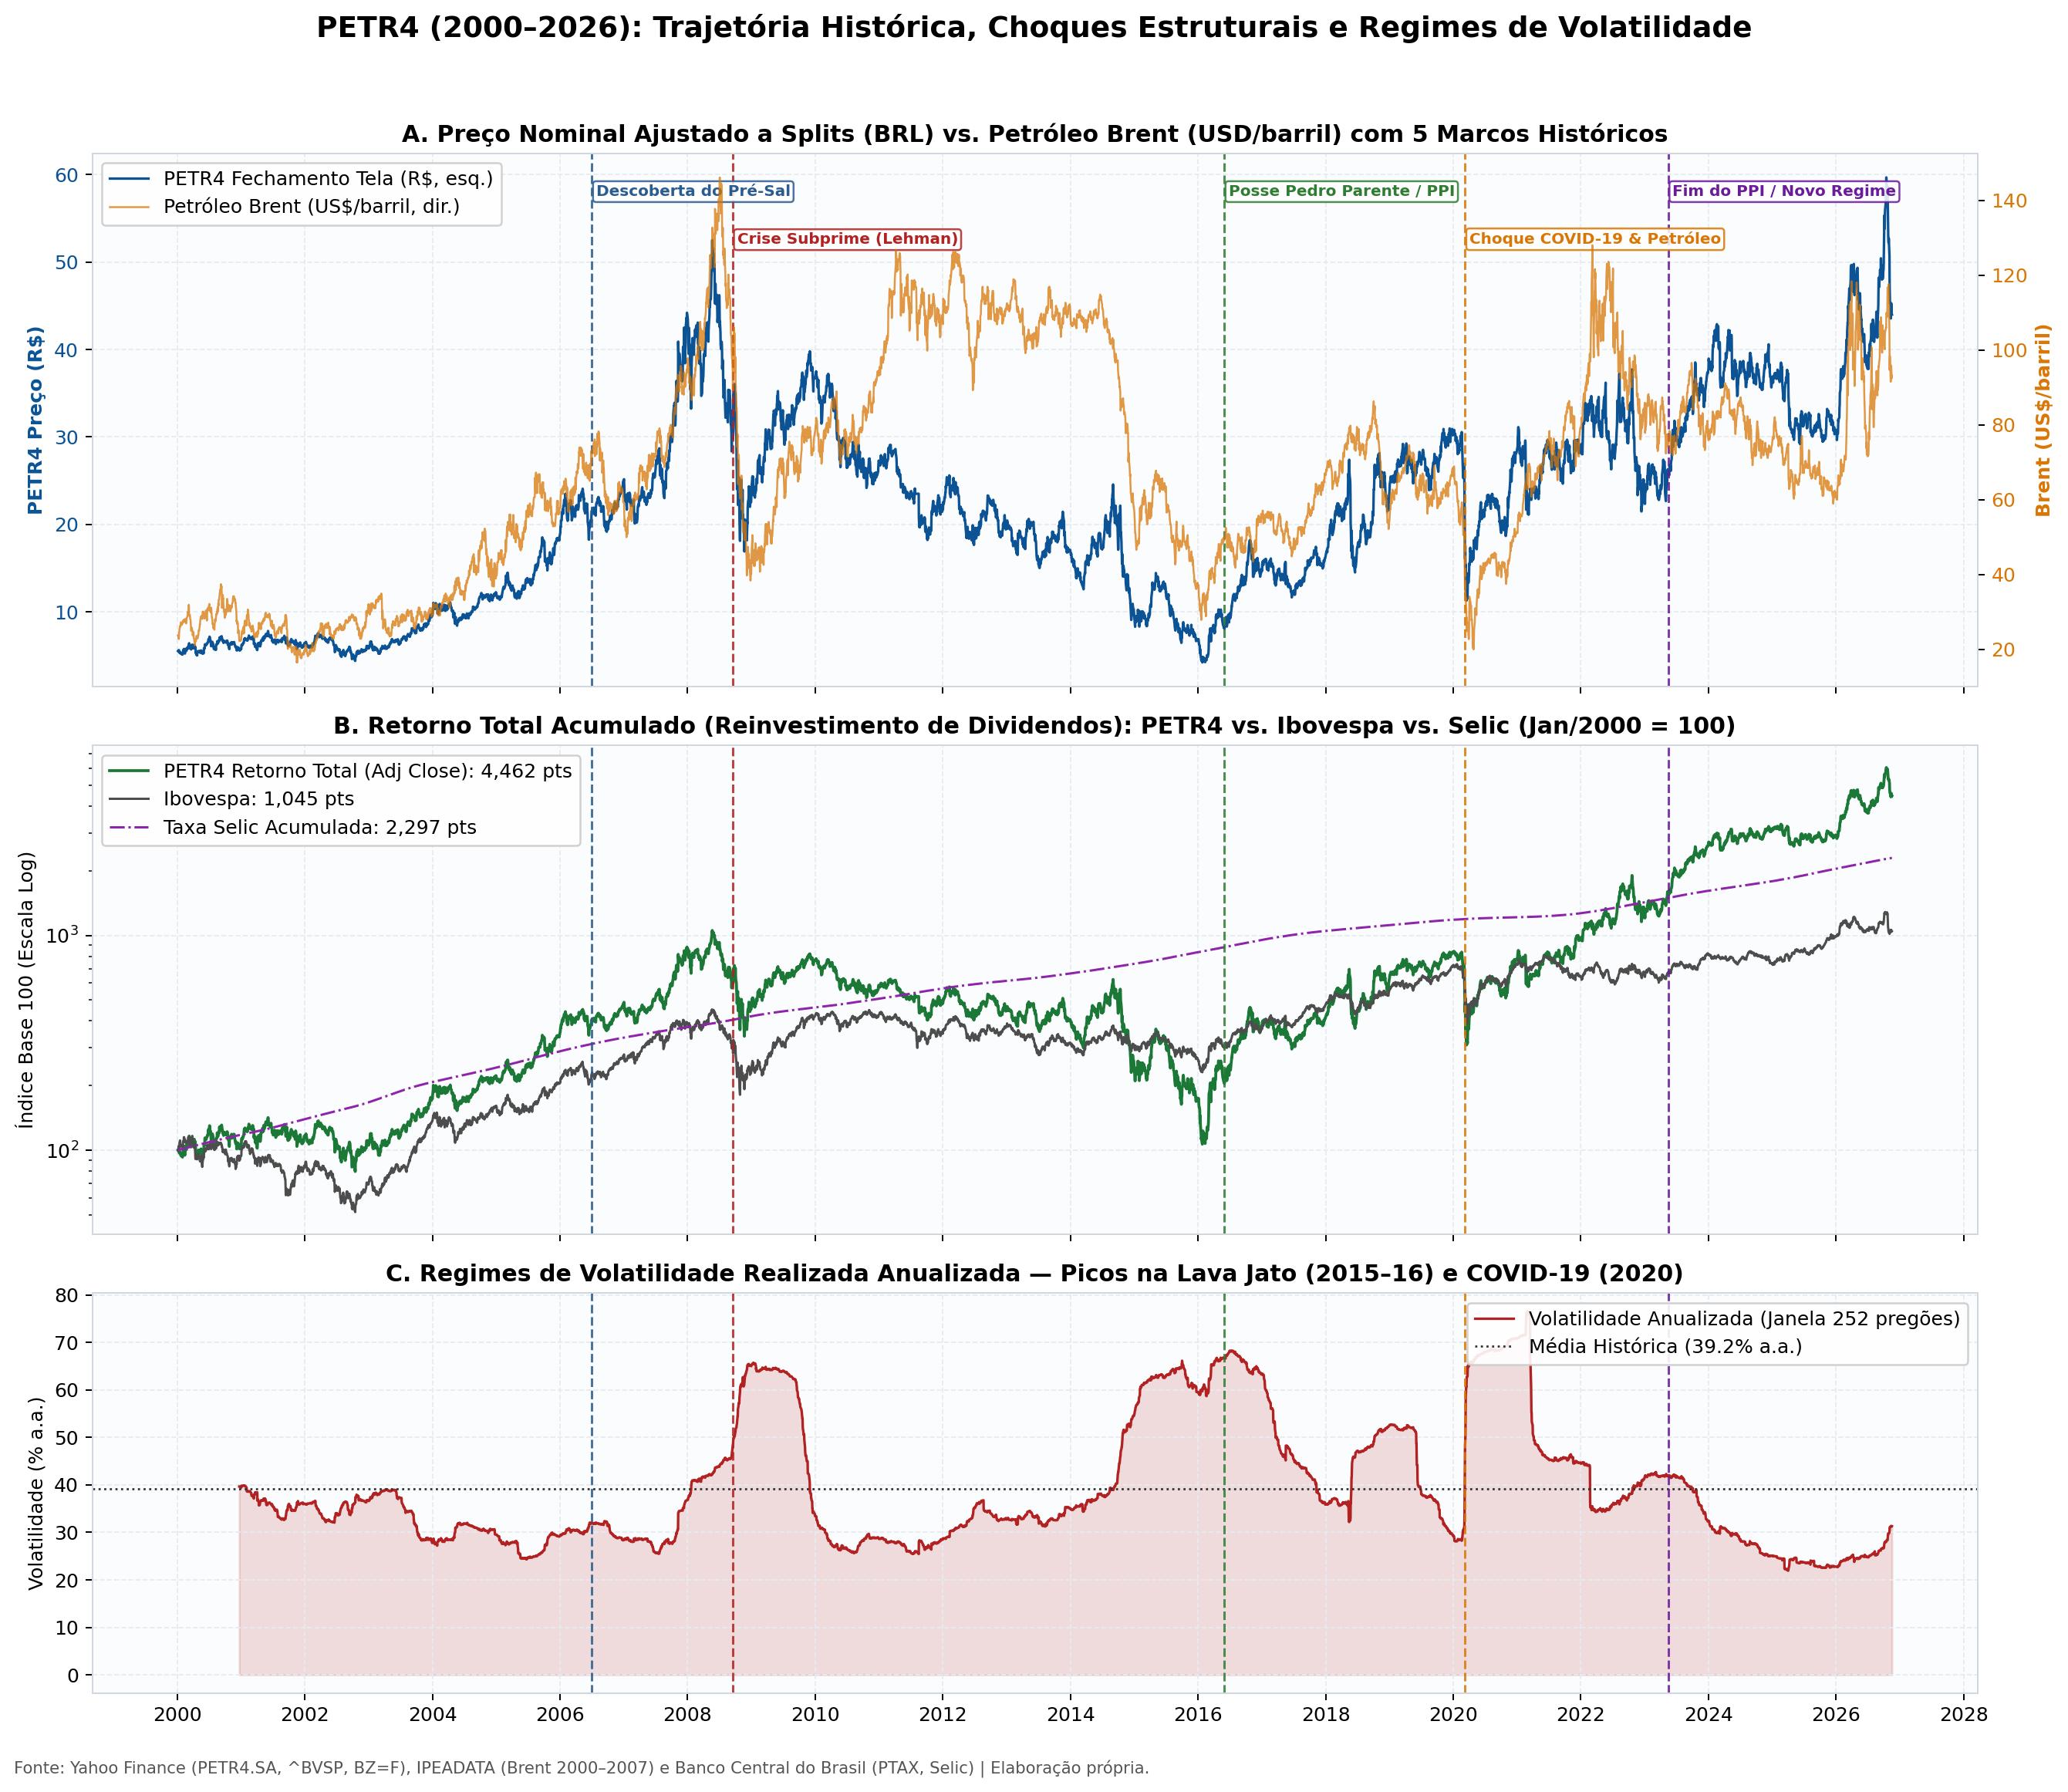
O pipeline em src/data_pipeline.py reconcilia 6.744 pregões diários e 321 meses fechados desde janeiro de 2000, aplicando forward-fill estritamente causal e tratando o bug histórico de Horário de Verão no yfinance para ativos B3 (2004-11-02).
Separar o preço de tela (Close) do retorno total ajustado a dividendos (Adj Close) revela o papel estrutural dos proventos na tese da estatal: o preço nominal subiu +700,5% (8,08% a.a.), enquanto o retorno total atingiu +4.361,9% (15,25% a.a.) — superando com folga o Ibovespa (+945,4%) e a Selic acumulada (+2.197,0%).
Ato 2 — CAPM Dinâmico e Testes de Quebra Estrutural de Chow
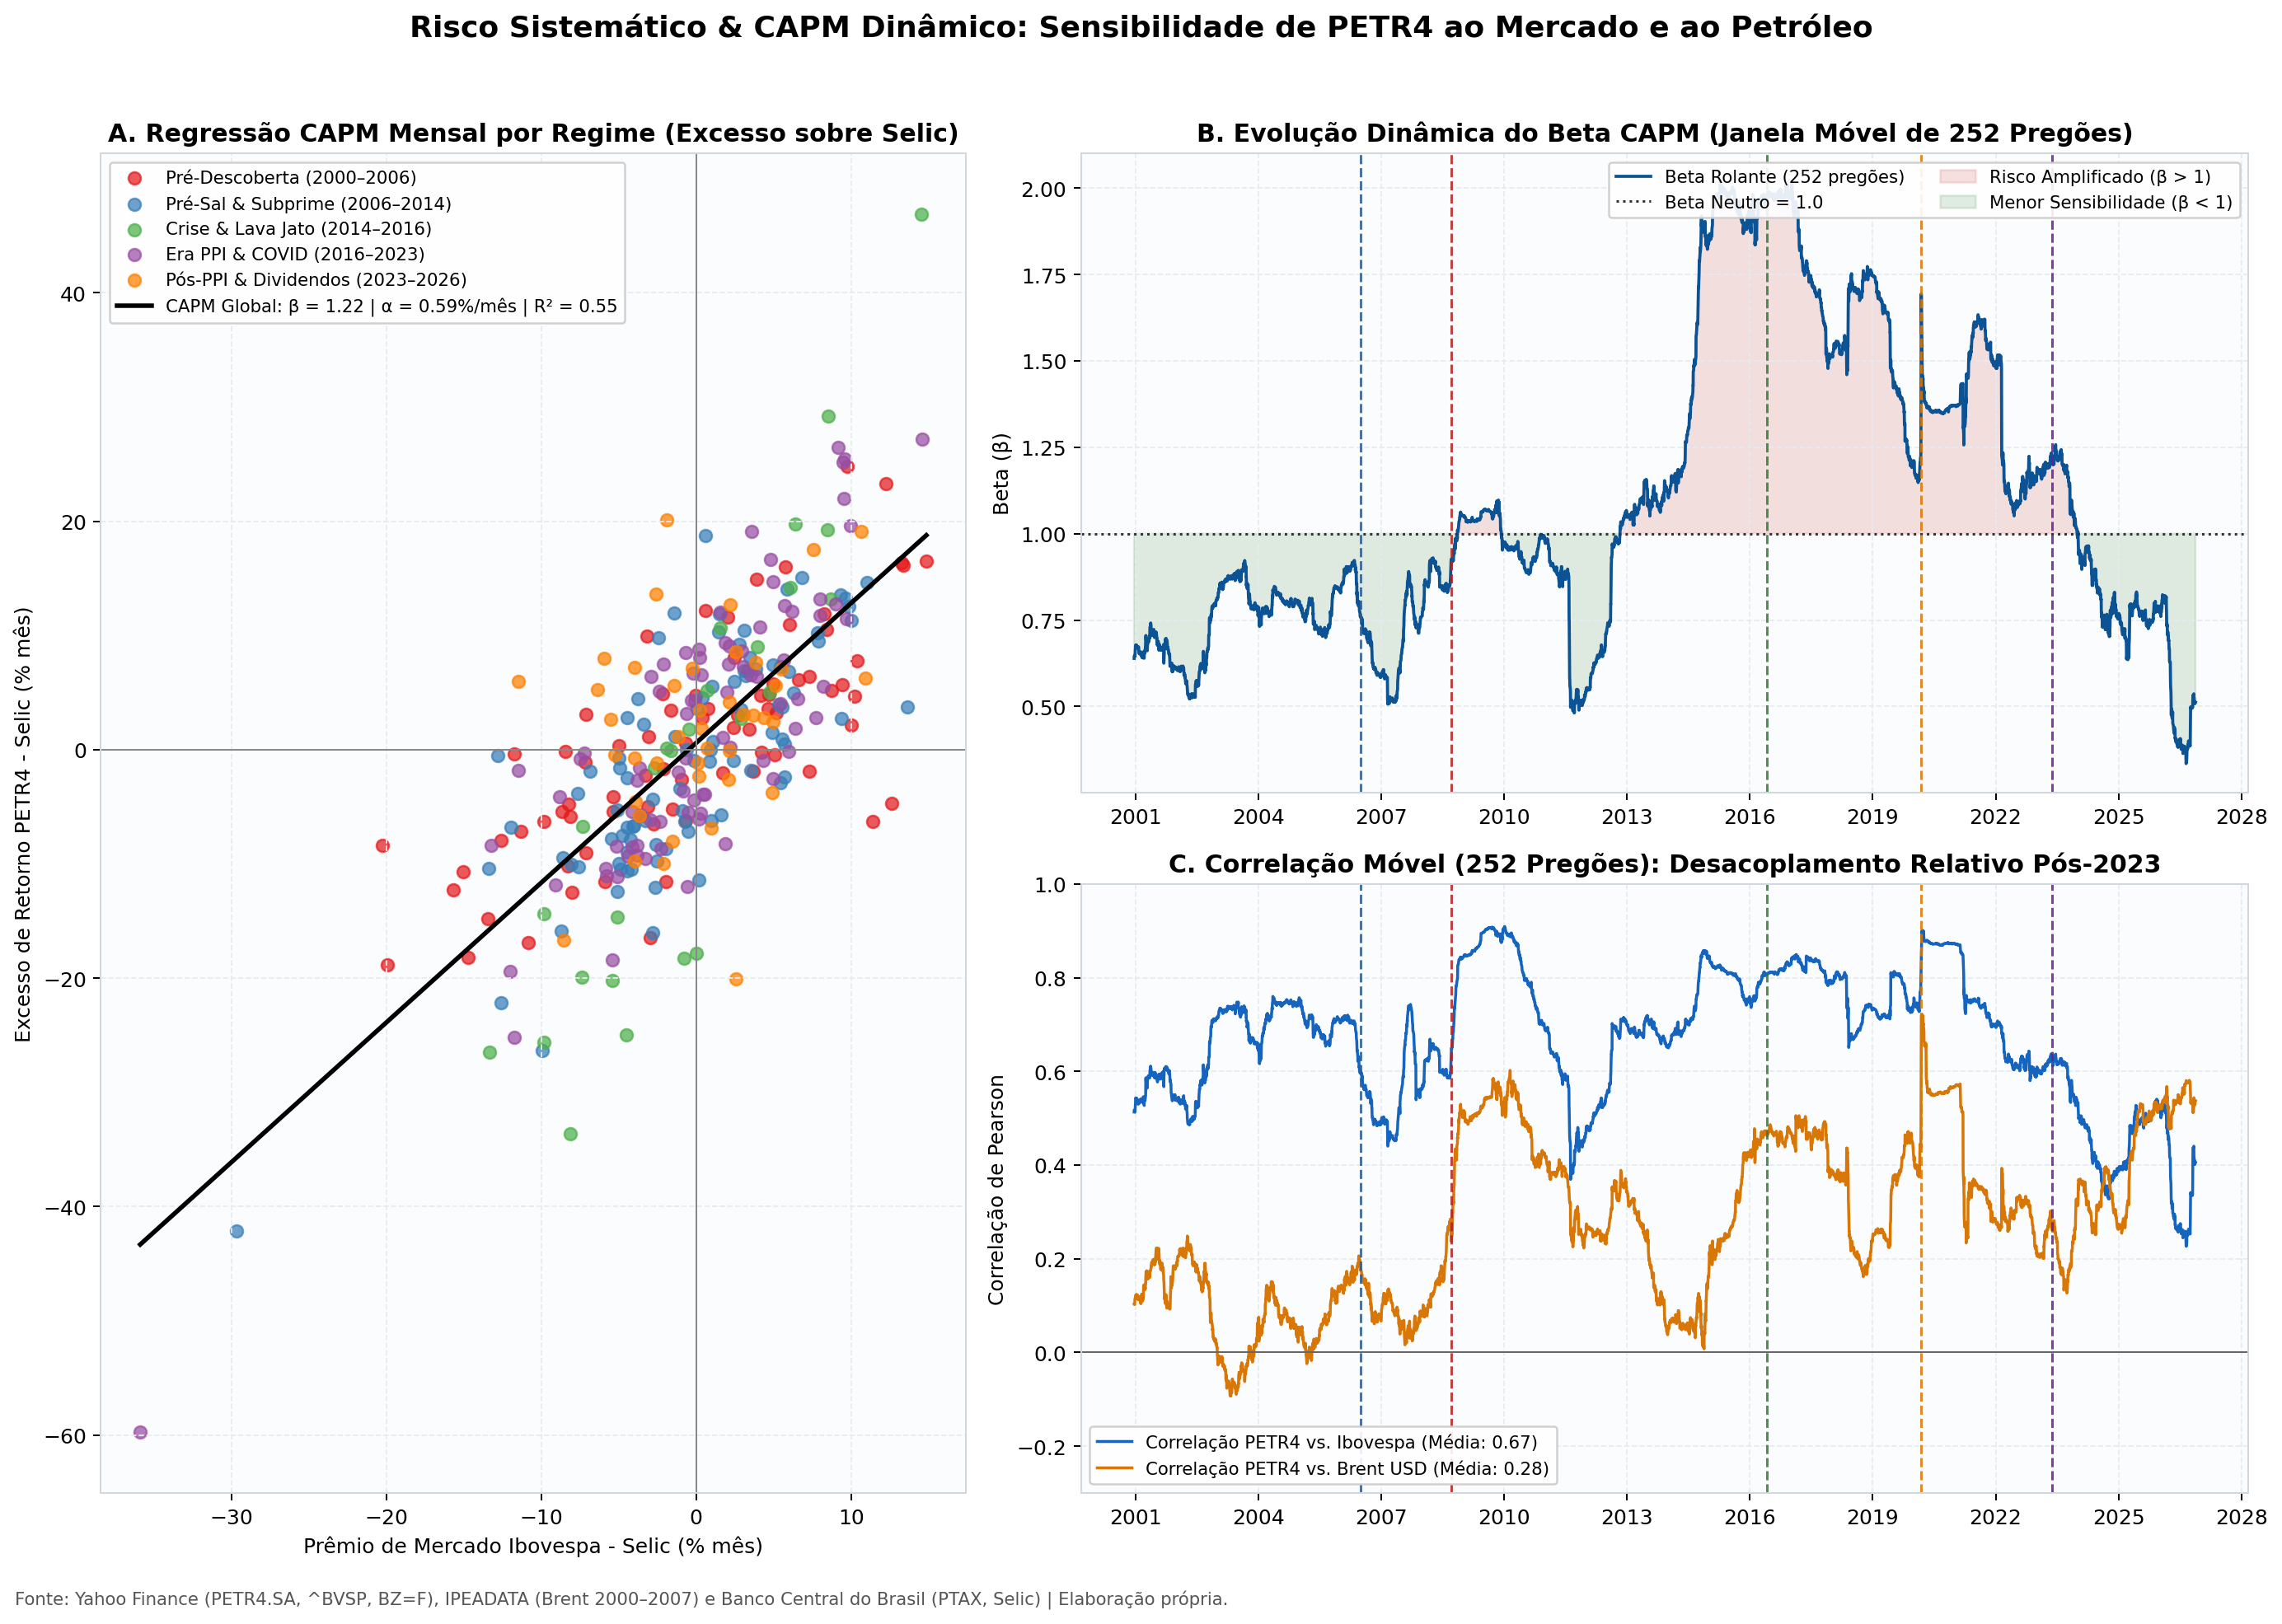
Os parâmetros de risco sistemático da Petrobras não são estáticos ao longo dos ciclos políticos e de commodities. O modelo global com erros HAC Newey-West estima β = 1,224 (CAPM) e eleva o R² ajustado de 0,552 para 0,615 ao incluir Brent (β = 0,271, p < 0,001) e câmbio.
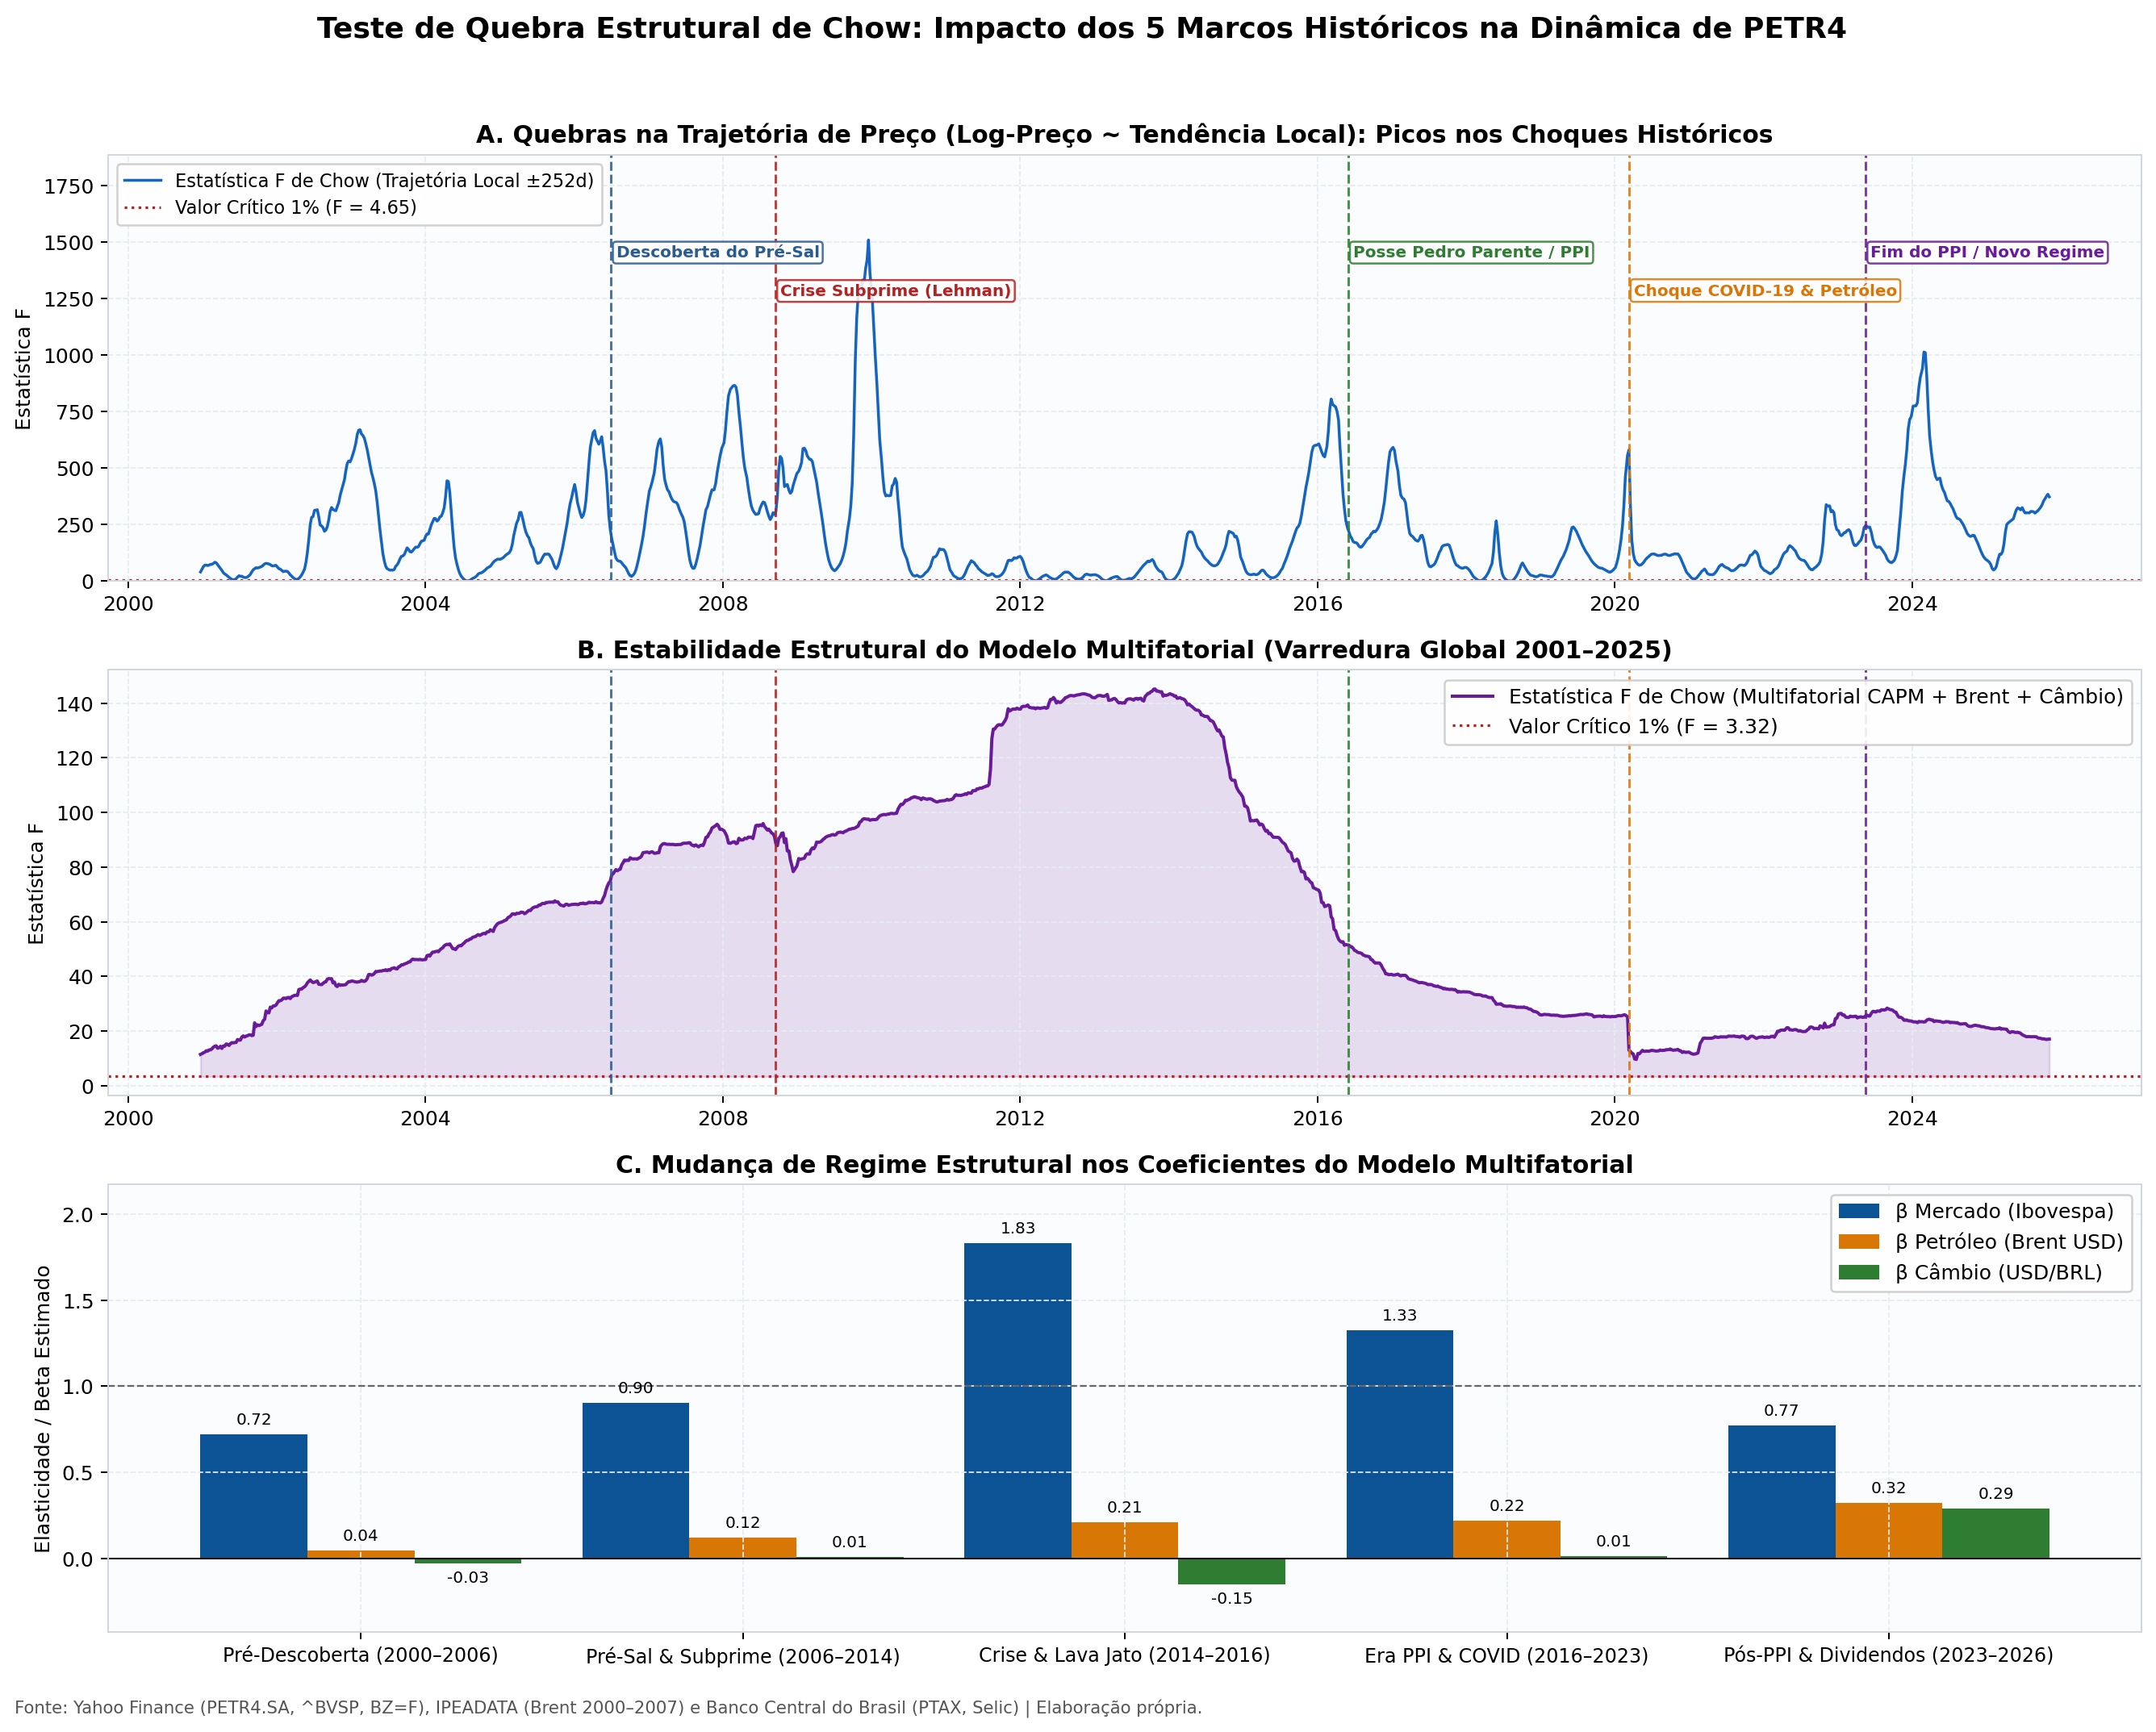
Cinco testes F de Chow formais confirmam quebras estruturais altamente significativas em todos os grandes marcos: Pré-Sal (2006), Crise Subprime (2008), Posse de Pedro Parente / PPI (2016), Choque COVID-19 (2020) e Fim do PPI (2023). Na crise da Lava Jato (2014–2016), a volatilidade saltou a 63,7% a.a. e o Beta a 1,97; no regime Pós-PPI (2023–2026), o Beta frente ao Ibovespa caiu para 0,64 enquanto a sensibilidade ao Brent subiu para 0,32.
Atos 3 & 4 — Estacionariedade, Box-Jenkins e VAR(2)
Enquanto preços diários exibem correlação espúria inflada por raiz unitária I(1) (r = 0,8509), nos log-retornos estacionários I(0) (confirmados por ADF e KPSS) a correlação genuína é 0,6877 com o Ibovespa e 0,3003 com o Brent. Na modelagem univariada mensal, a busca selecionou ARIMA(2,1,0) com resíduos ruído branco (Ljung-Box p = 0,69 no lag 20).
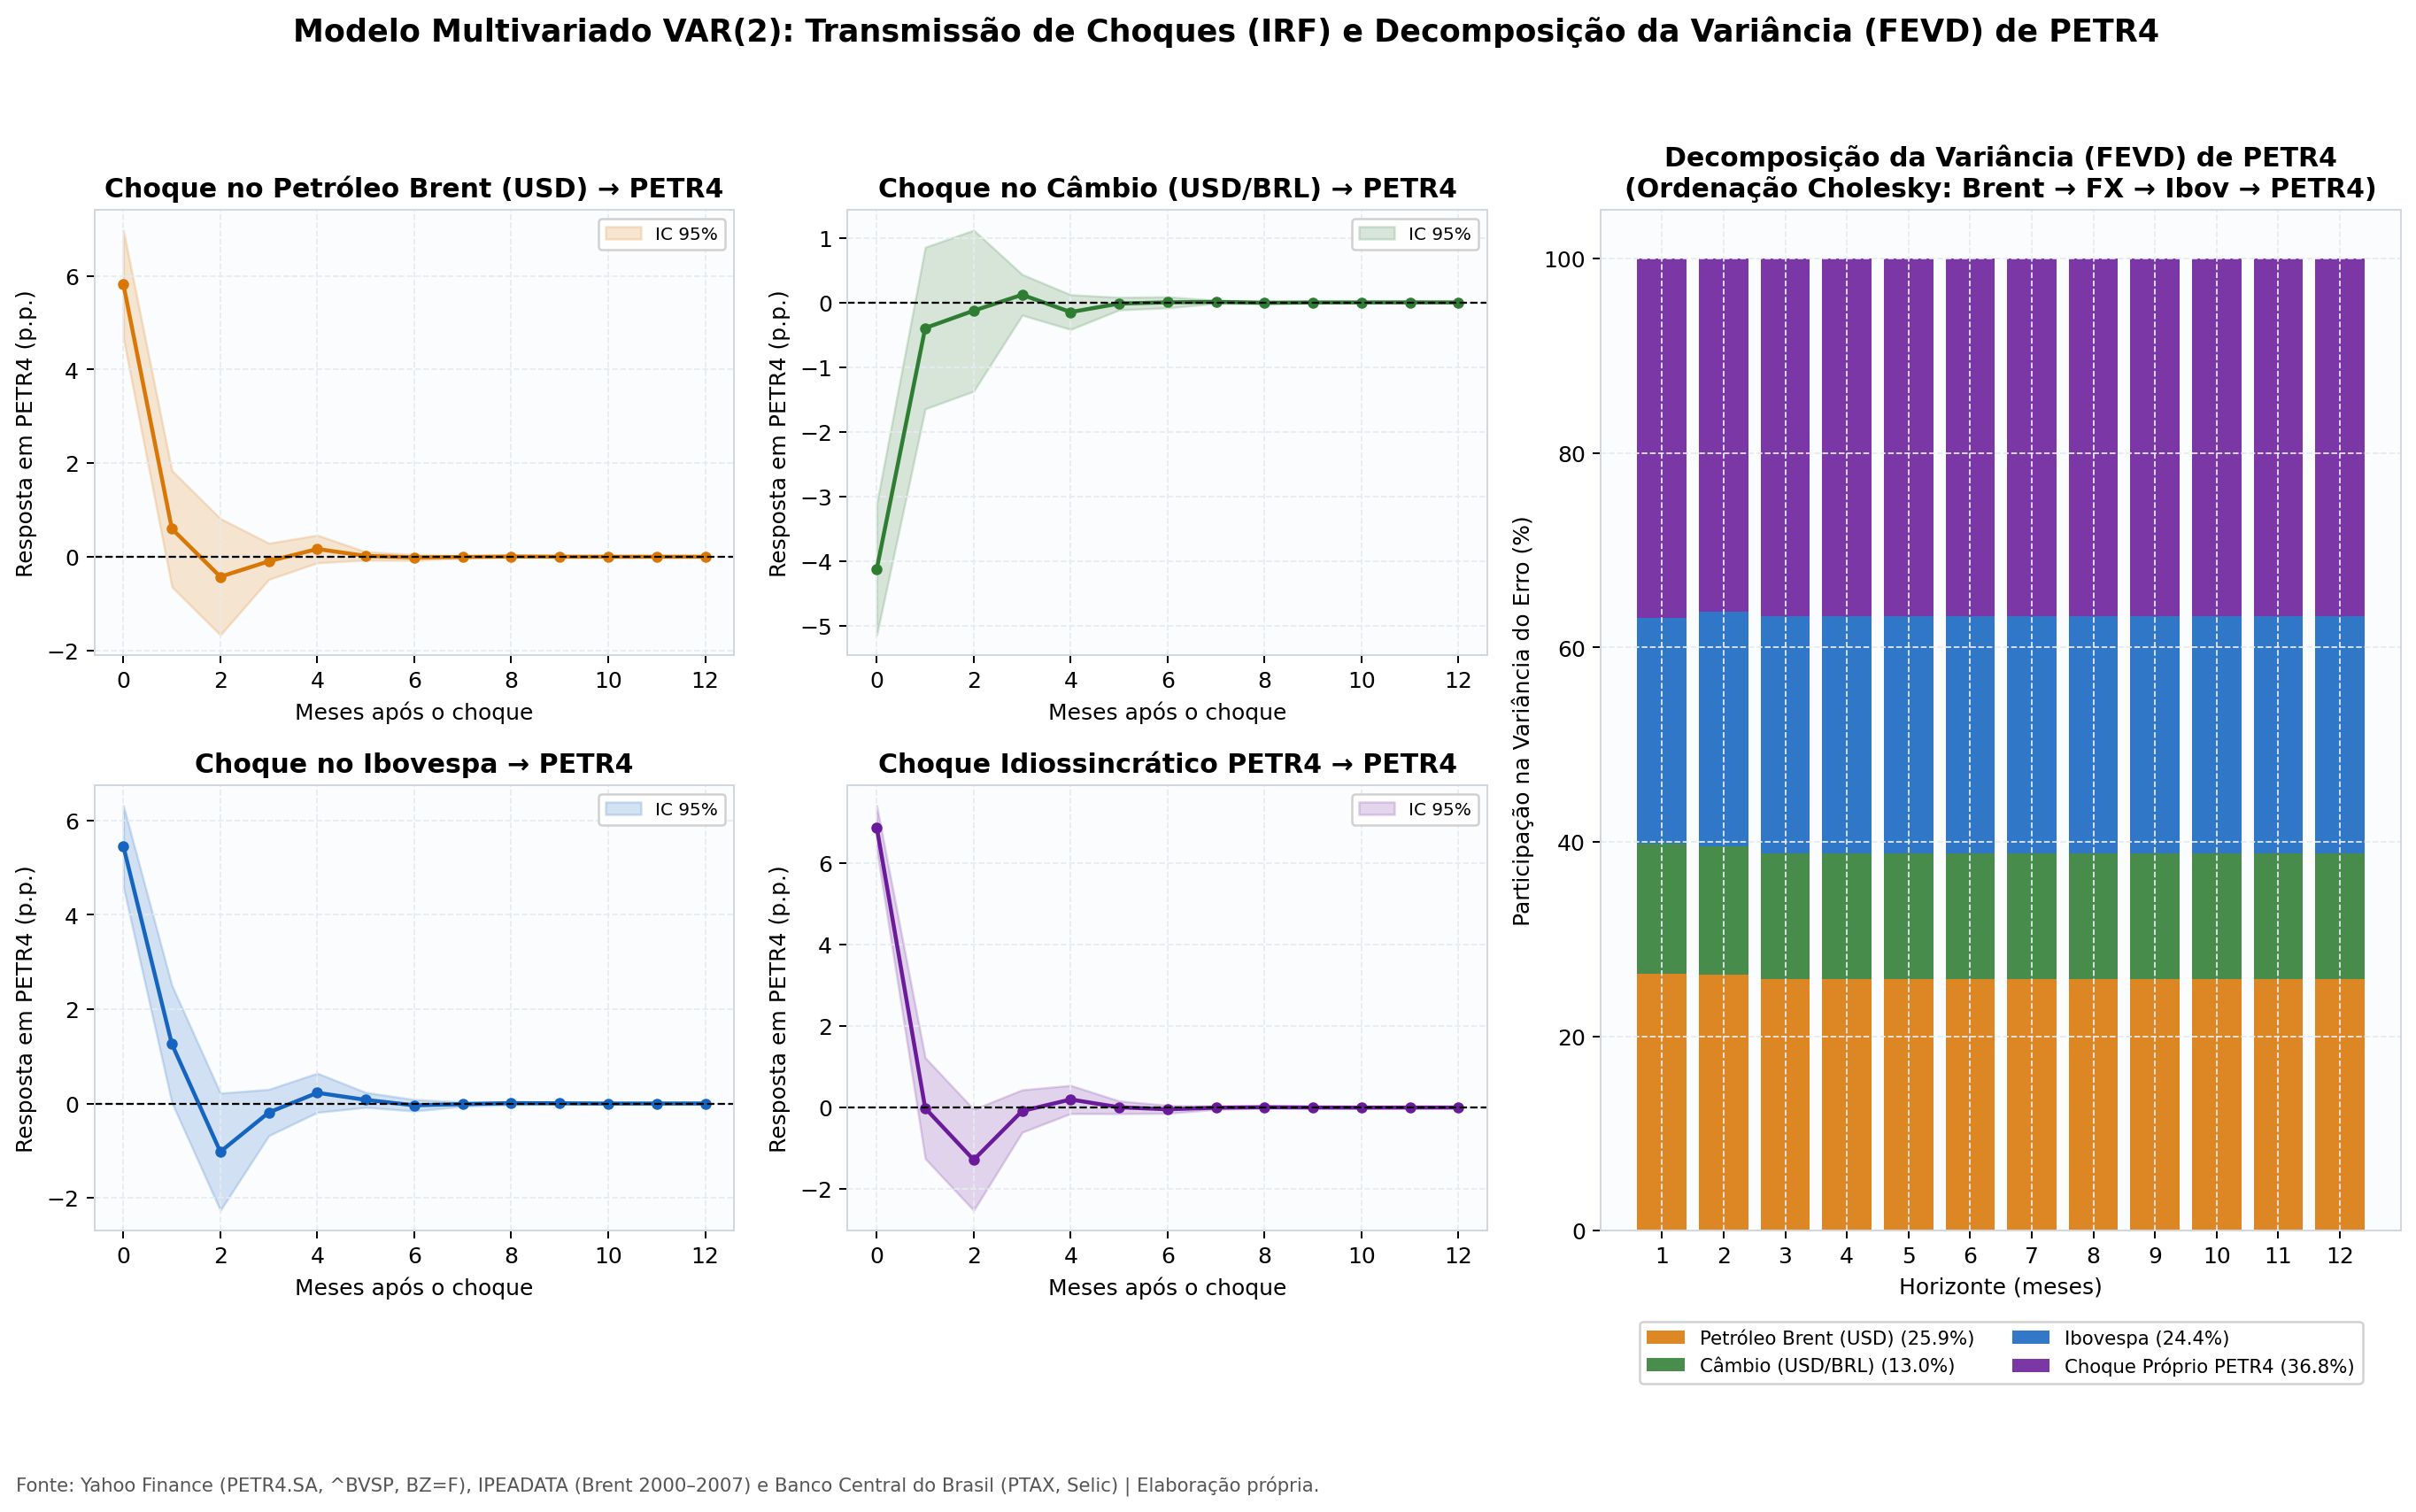
No sistema multivariado VAR(2) com ordenação Cholesky econômica (Brent → USD/BRL → Ibovespa → PETR4), a decomposição da variância (FEVD em 12 meses) mostra que choques no Petróleo Brent respondem por 25,86% do erro de previsão de PETR4, acima de Ibovespa (24,38%) e USD/BRL (12,96%), restando 36,80% de fatores idiossincráticos.
Ato 5 — Armadilha de Data Leakage & Benchmark Walk-Forward
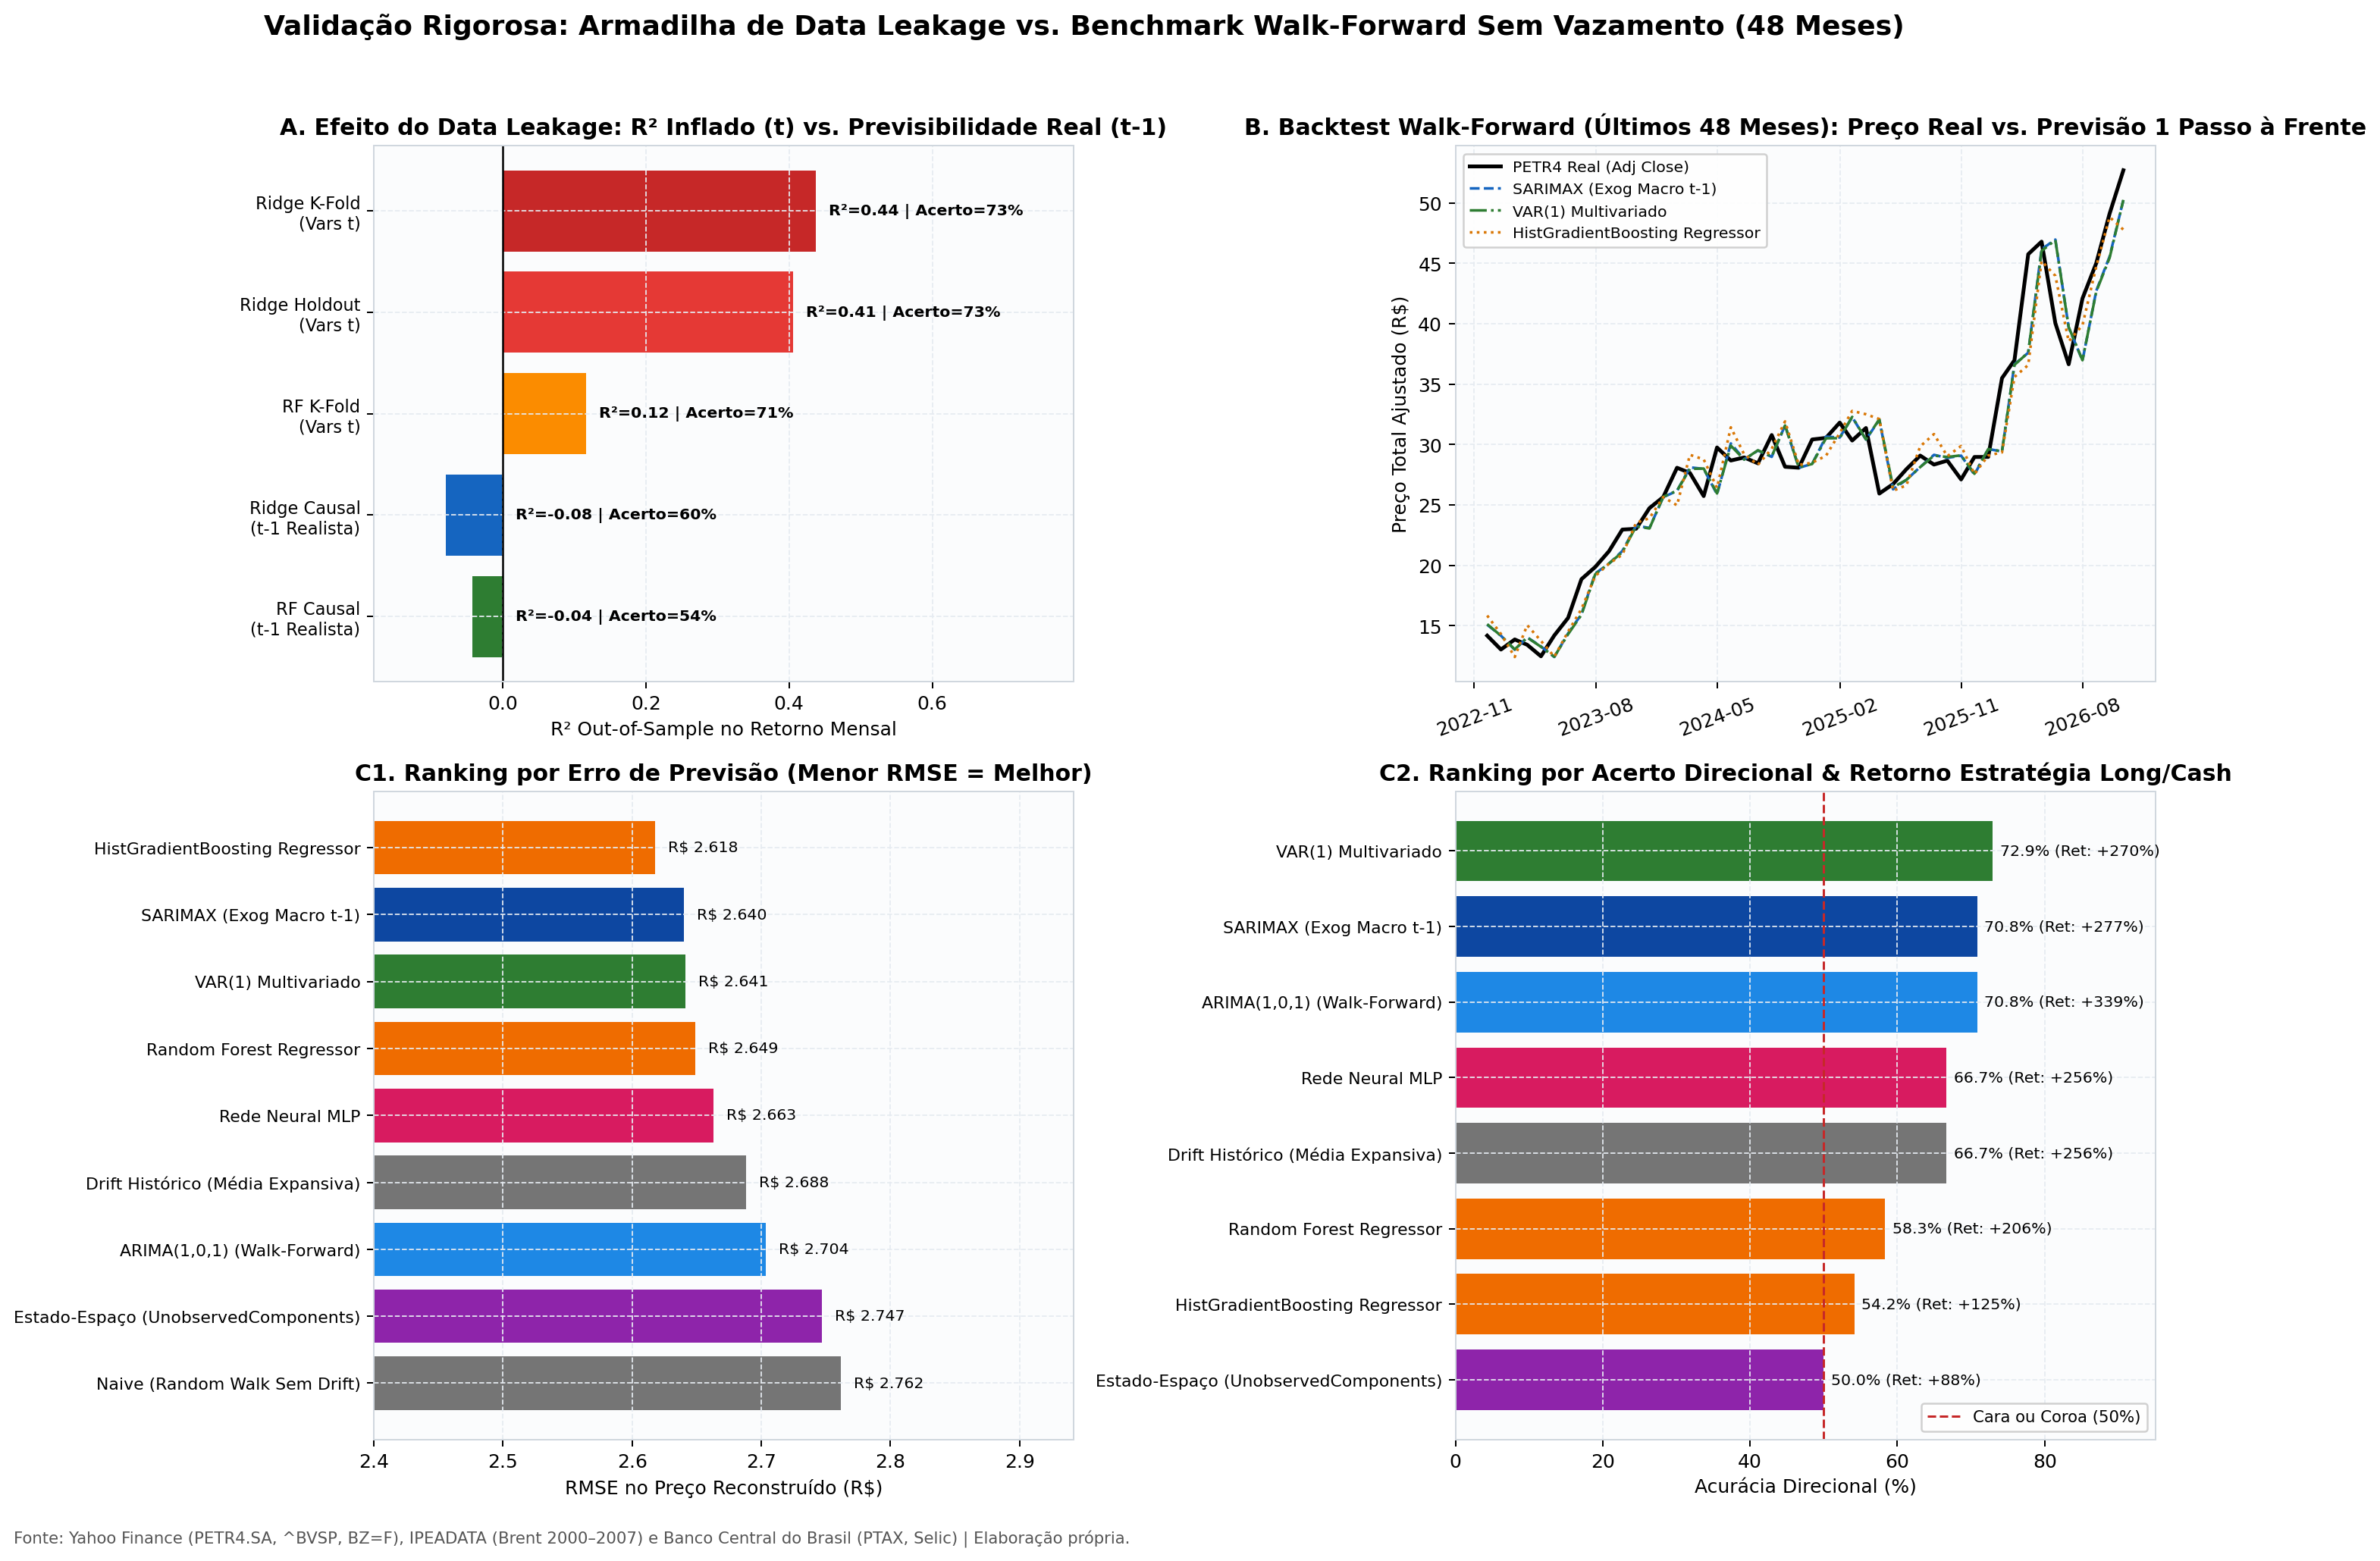
O estudo demonstra empiricamente como validação cruzada aleatória (K-Fold) e variáveis contemporâneas no instante t inflam artificialmente um modelo Ridge de R² = -0,0792 (causal ex-ante t-1) para R² = +0,4375 (com vazamento). Em janela estritamente causal Walk-Forward nos últimos 48 meses (Buy & Hold = +255,51%), 9 modelos foram comparados:
| Modelo (Walk-Forward 48m) | Categoria | RMSE (R$) | MAPE (%) | Acurácia Direcional | Retorno Long/Cash |
|---|---|---|---|---|---|
| HistGradientBoosting | Machine Learning | 2,618 | 7,05% | 54,2% | +125,0% |
| SARIMAX (Exog Macro t-1) | Econométrico Exógeno | 2,640 | 6,48% | 70,8% | +276,6% |
| VAR(1) Multivariado | Econométrico Multiv. | 2,641 | 6,48% | 72,9% | +269,8% |
| ARIMA(1,0,1) Walk-Forward | Econométrico Univ. | 2,704 | 6,70% | 70,8% | +338,9% |
| Random Forest / MLP | ML / Deep Learning | 2,649 / 2,663 | 6,66% | 58,3% / 66,7% | +206,4% / +255,5% |
| Naive (Random Walk) | Baseline | 2,762 | 6,79% | — | 0,0% |
Outros Projetos
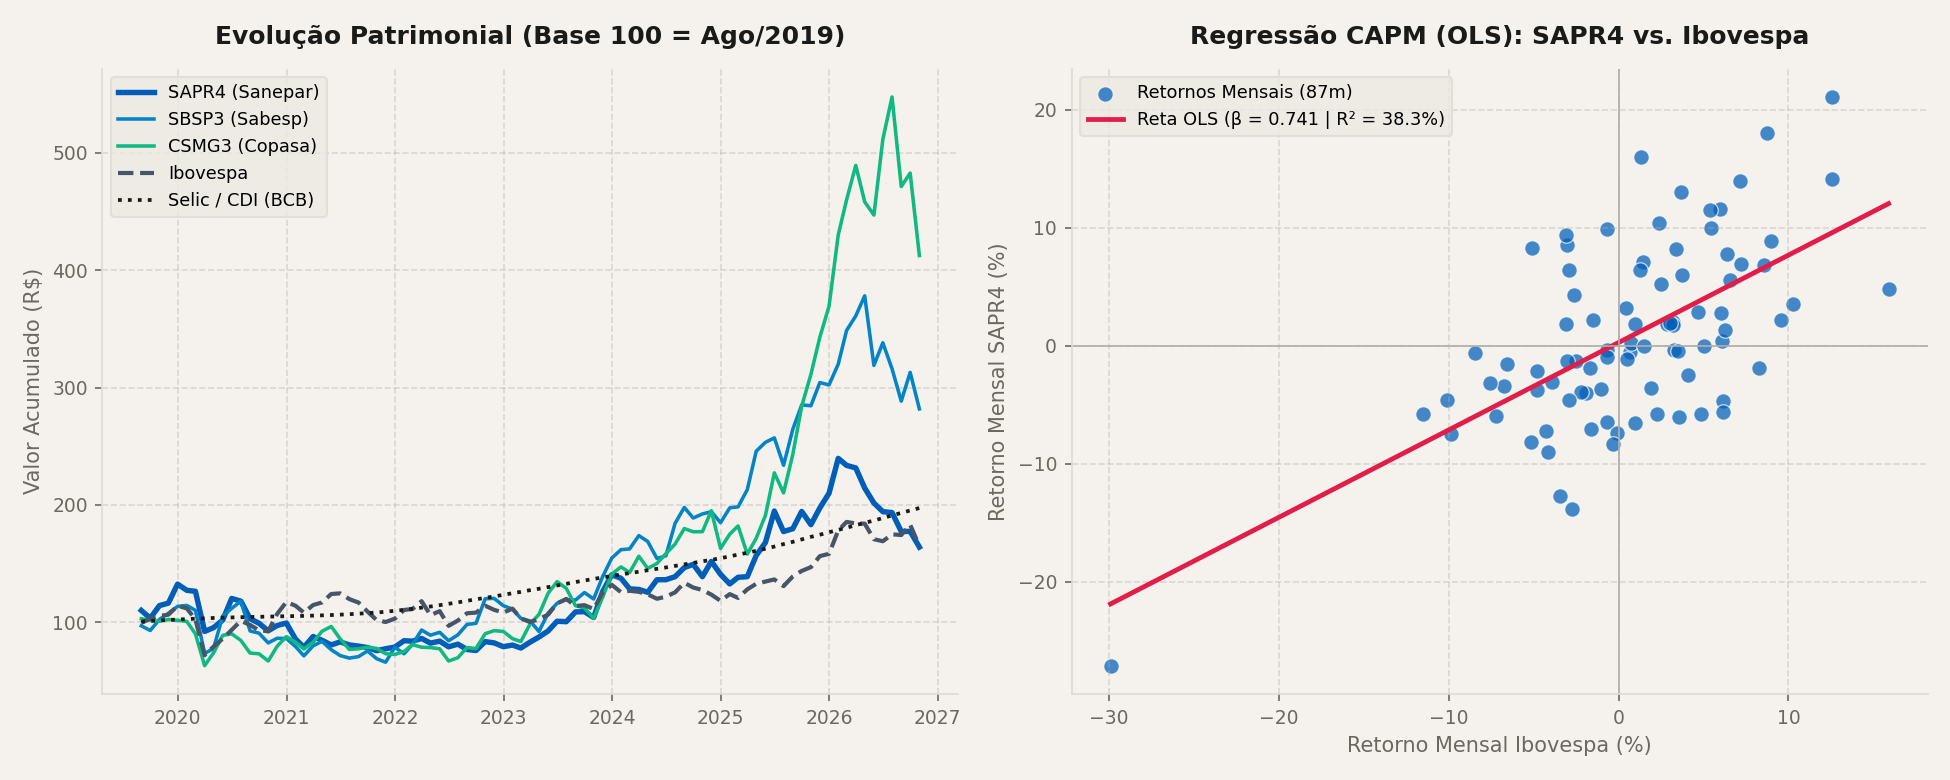
SANEPAR (SAPR4) & CAPM
Python · Streamlit · CAPM · Markowitz
Dashboard executivo e simulador de carteira.
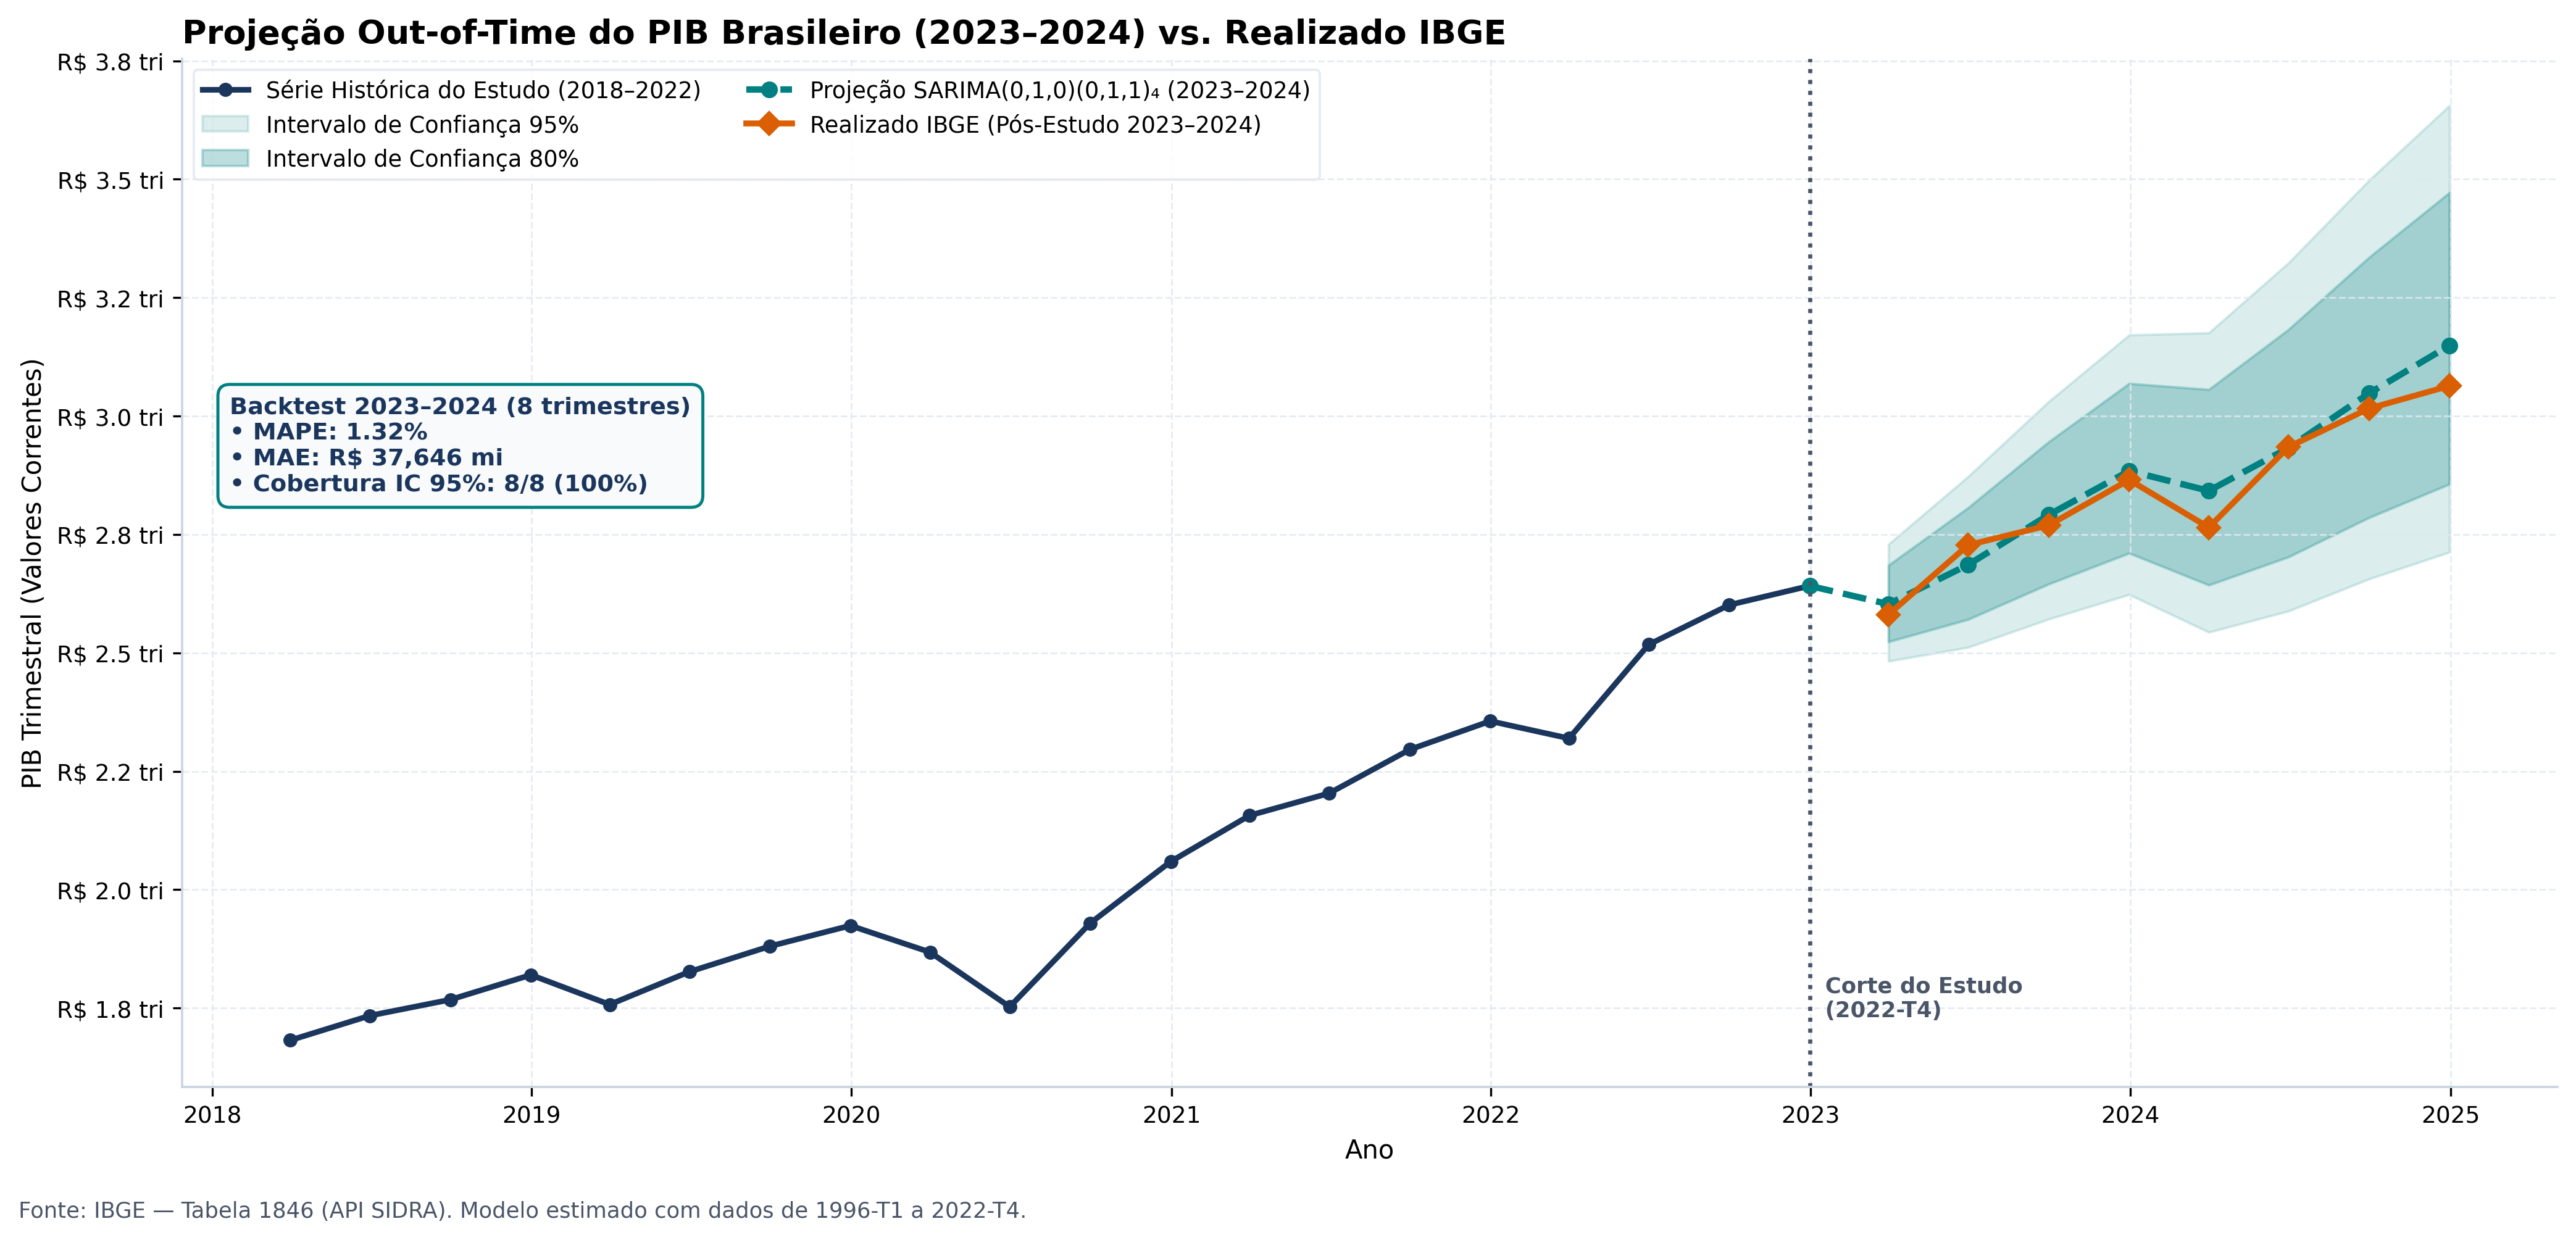
PREVISÃO DO PIB (SARIMA)
Box-Jenkins · IBGE SIDRA · Backtest
Projeção trimestral com 1,32% de MAPE.