PREVISÃO DO PIB TRIMESTRAL BRASILEIRO
Aplicação completa da metodologia Box-Jenkins SARIMA sobre a série do IBGE (SIDRA 1846) com separação temporal estrita e backtesting de 2023–2024.
Período
1996-T1 – 2024-T4 (29 anos)
Categoria
Macroeconomia & Forecasting
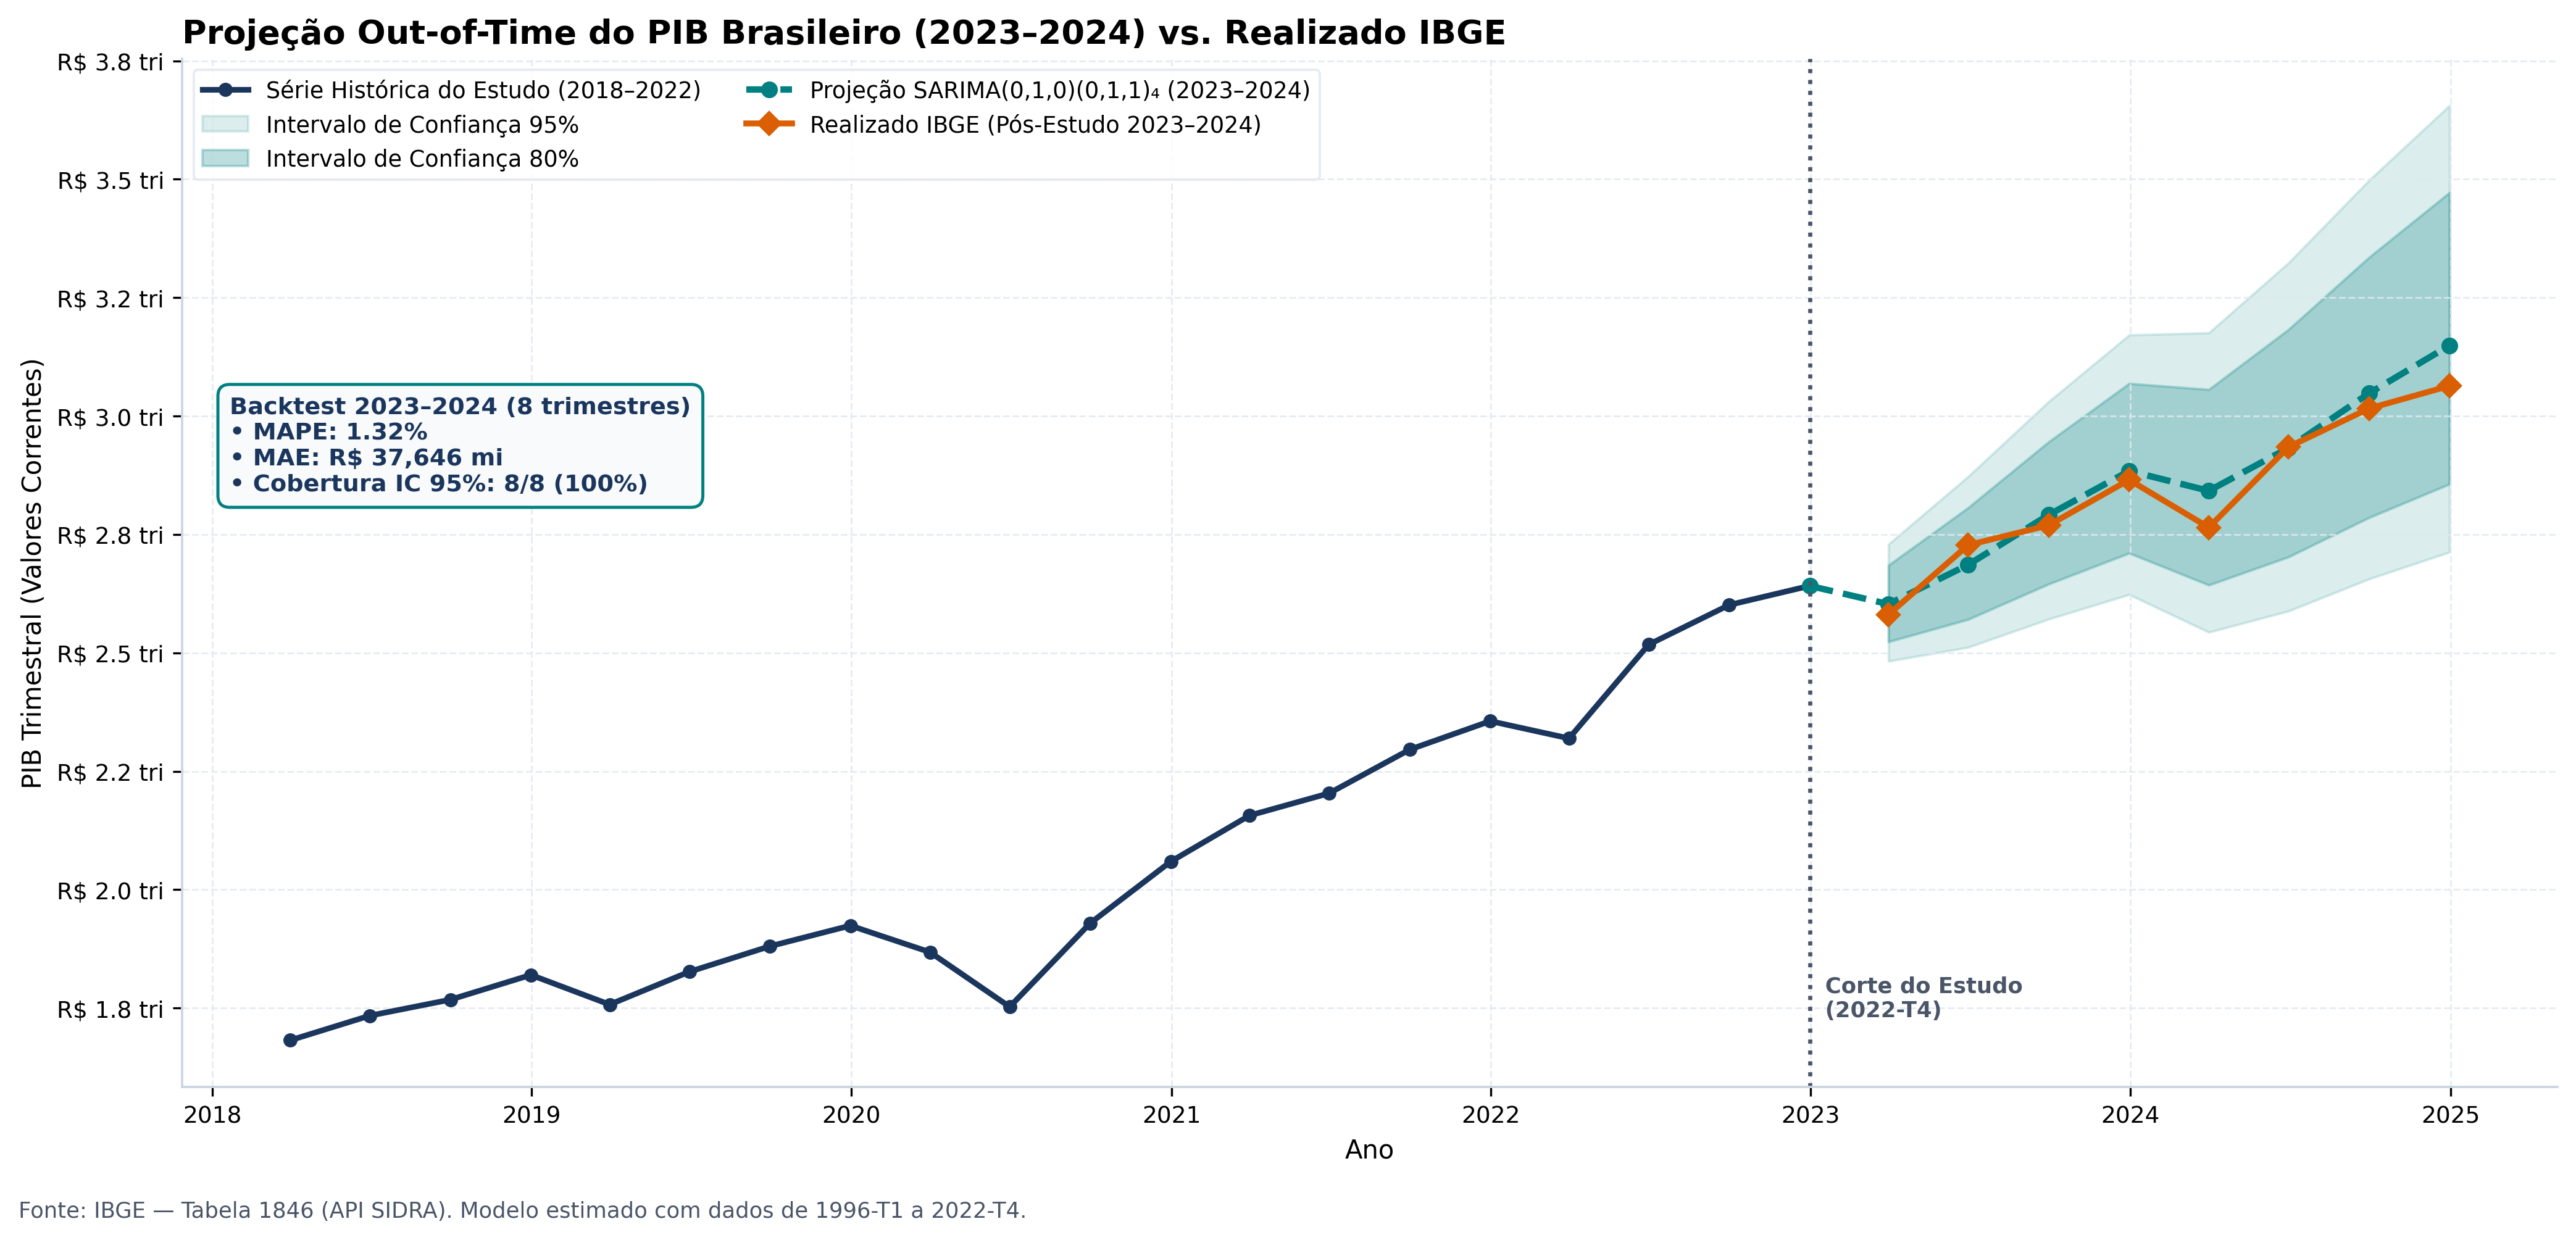
Modelagem do Produto Interno Bruto nominal brasileiro via ingestão direta na API SIDRA/IBGE (Tabela 1846) com desenho experimental sem vazamento: treino (1996–2021), validação out-of-sample (2022) e backtest pós-estudo (2023–2024).
Arquitetura Experimental e Objetivo
Prever o PIB Trimestral do Brasil a valores correntes (R$ milhões) exige separar tendência estocástica, crescimento exponencial da escala nominal e forte sazonalidade intra-anual (com vale estrutural no 1º trimestre e pico no 4º).
- Amostra de Treino (1996-T1 a 2021-T4 · 104 trimestres): Transformação logarítmica, testes de raiz unitária (ADF, Phillips-Perron, KPSS), identificação FAC/FACP e busca em grade.
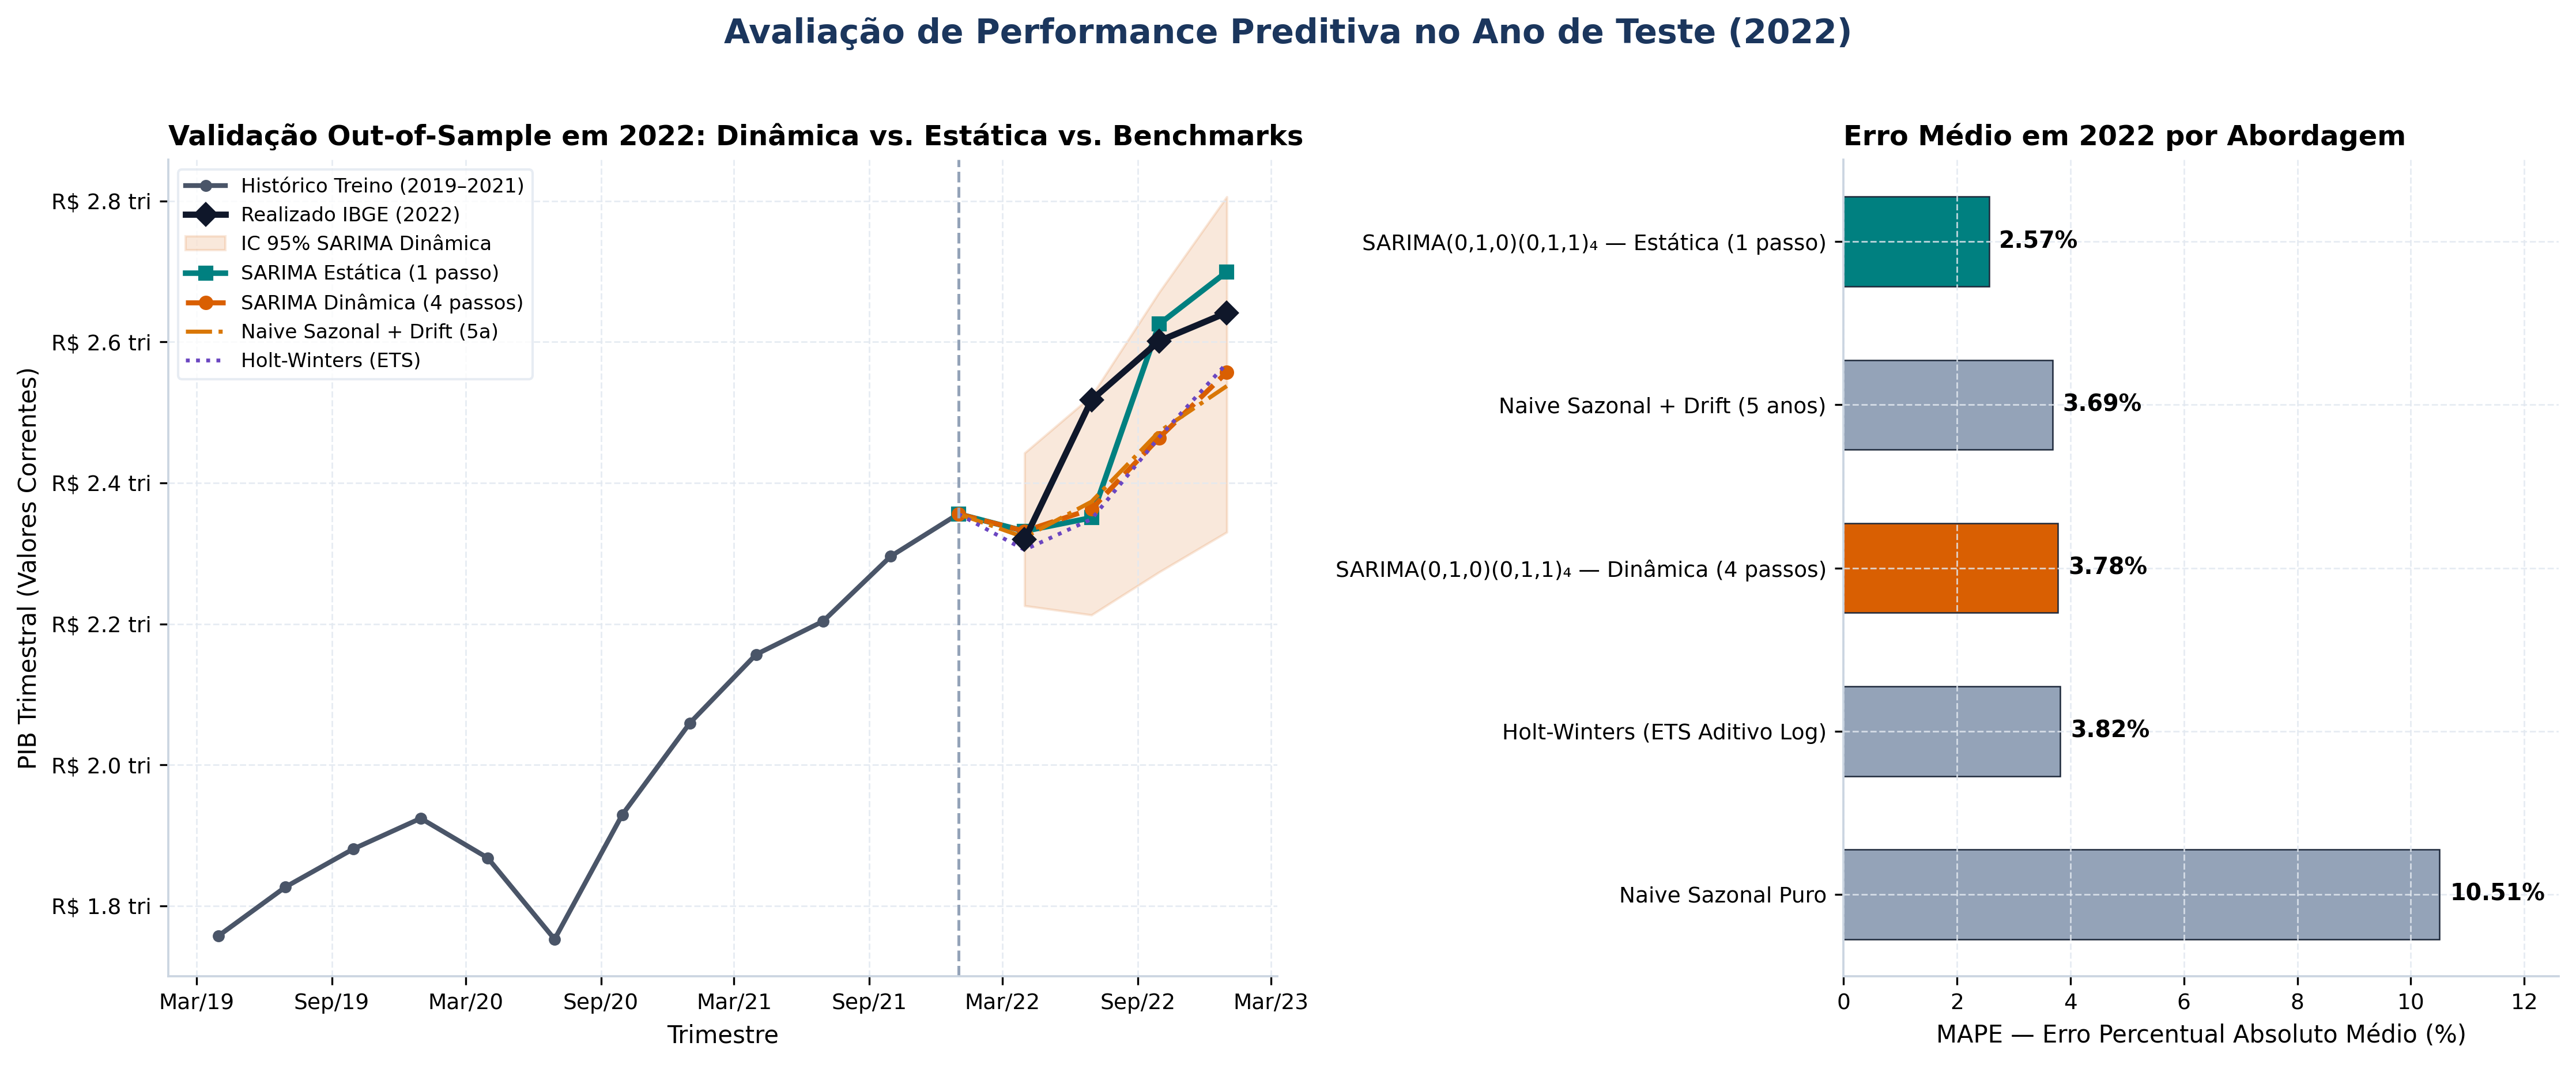
- Validação Out-of-Sample (2022-T1 a 2022-T4 · 4 trimestres): Confronto entre previsão estática (1 passo), dinâmica (4 passos), Naive Sazonal e Holt-Winters ETS.
- Backtest de Mundo Real (2023-T1 a 2024-T4 · 8 trimestres): Reestimação até 2022-T4 e confronto das projeções de 2 anos contra os números oficiais divulgados pelo IBGE.
Estacionariedade e Diagnóstico Residual
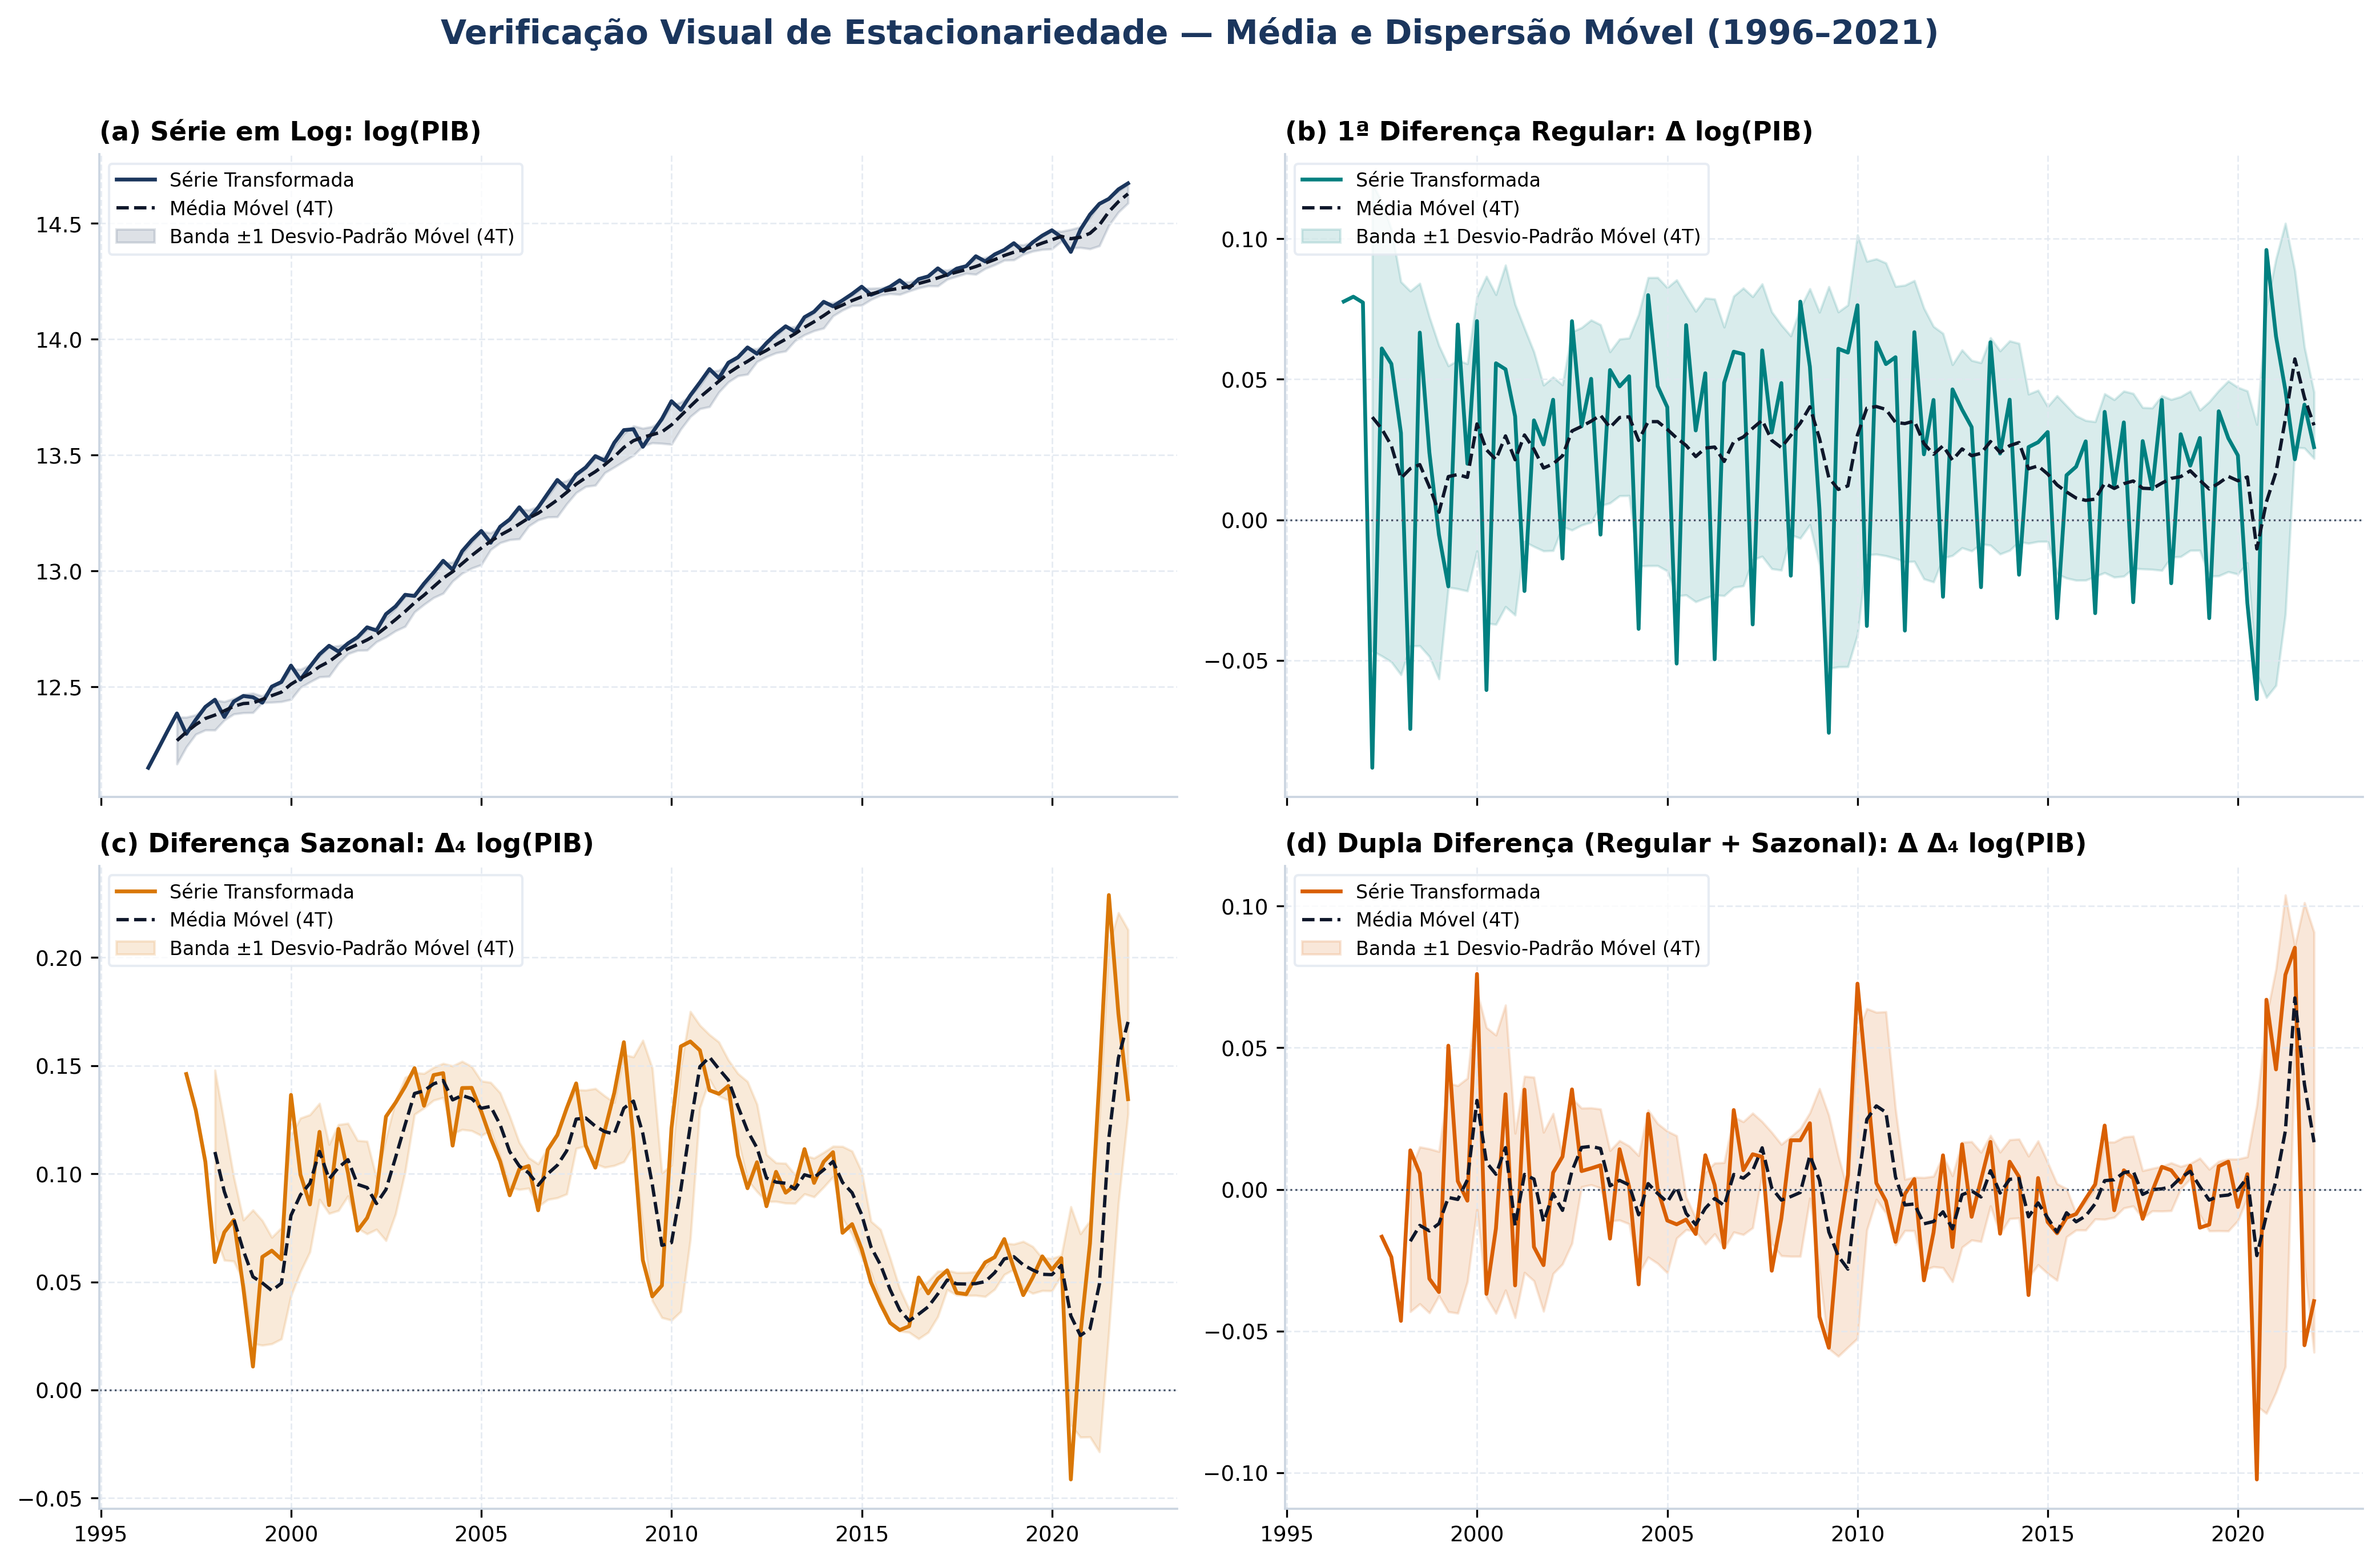
Os testes combinados ADF, Phillips-Perron e KPSS comprovam unanimemente que log(PIB) demanda uma diferenciação regular (d = 1) e uma diferenciação sazonal trimestral (D = 1, s = 4) para alcançar estacionariedade (ADF p = 0,0000, KPSS = 0,053).
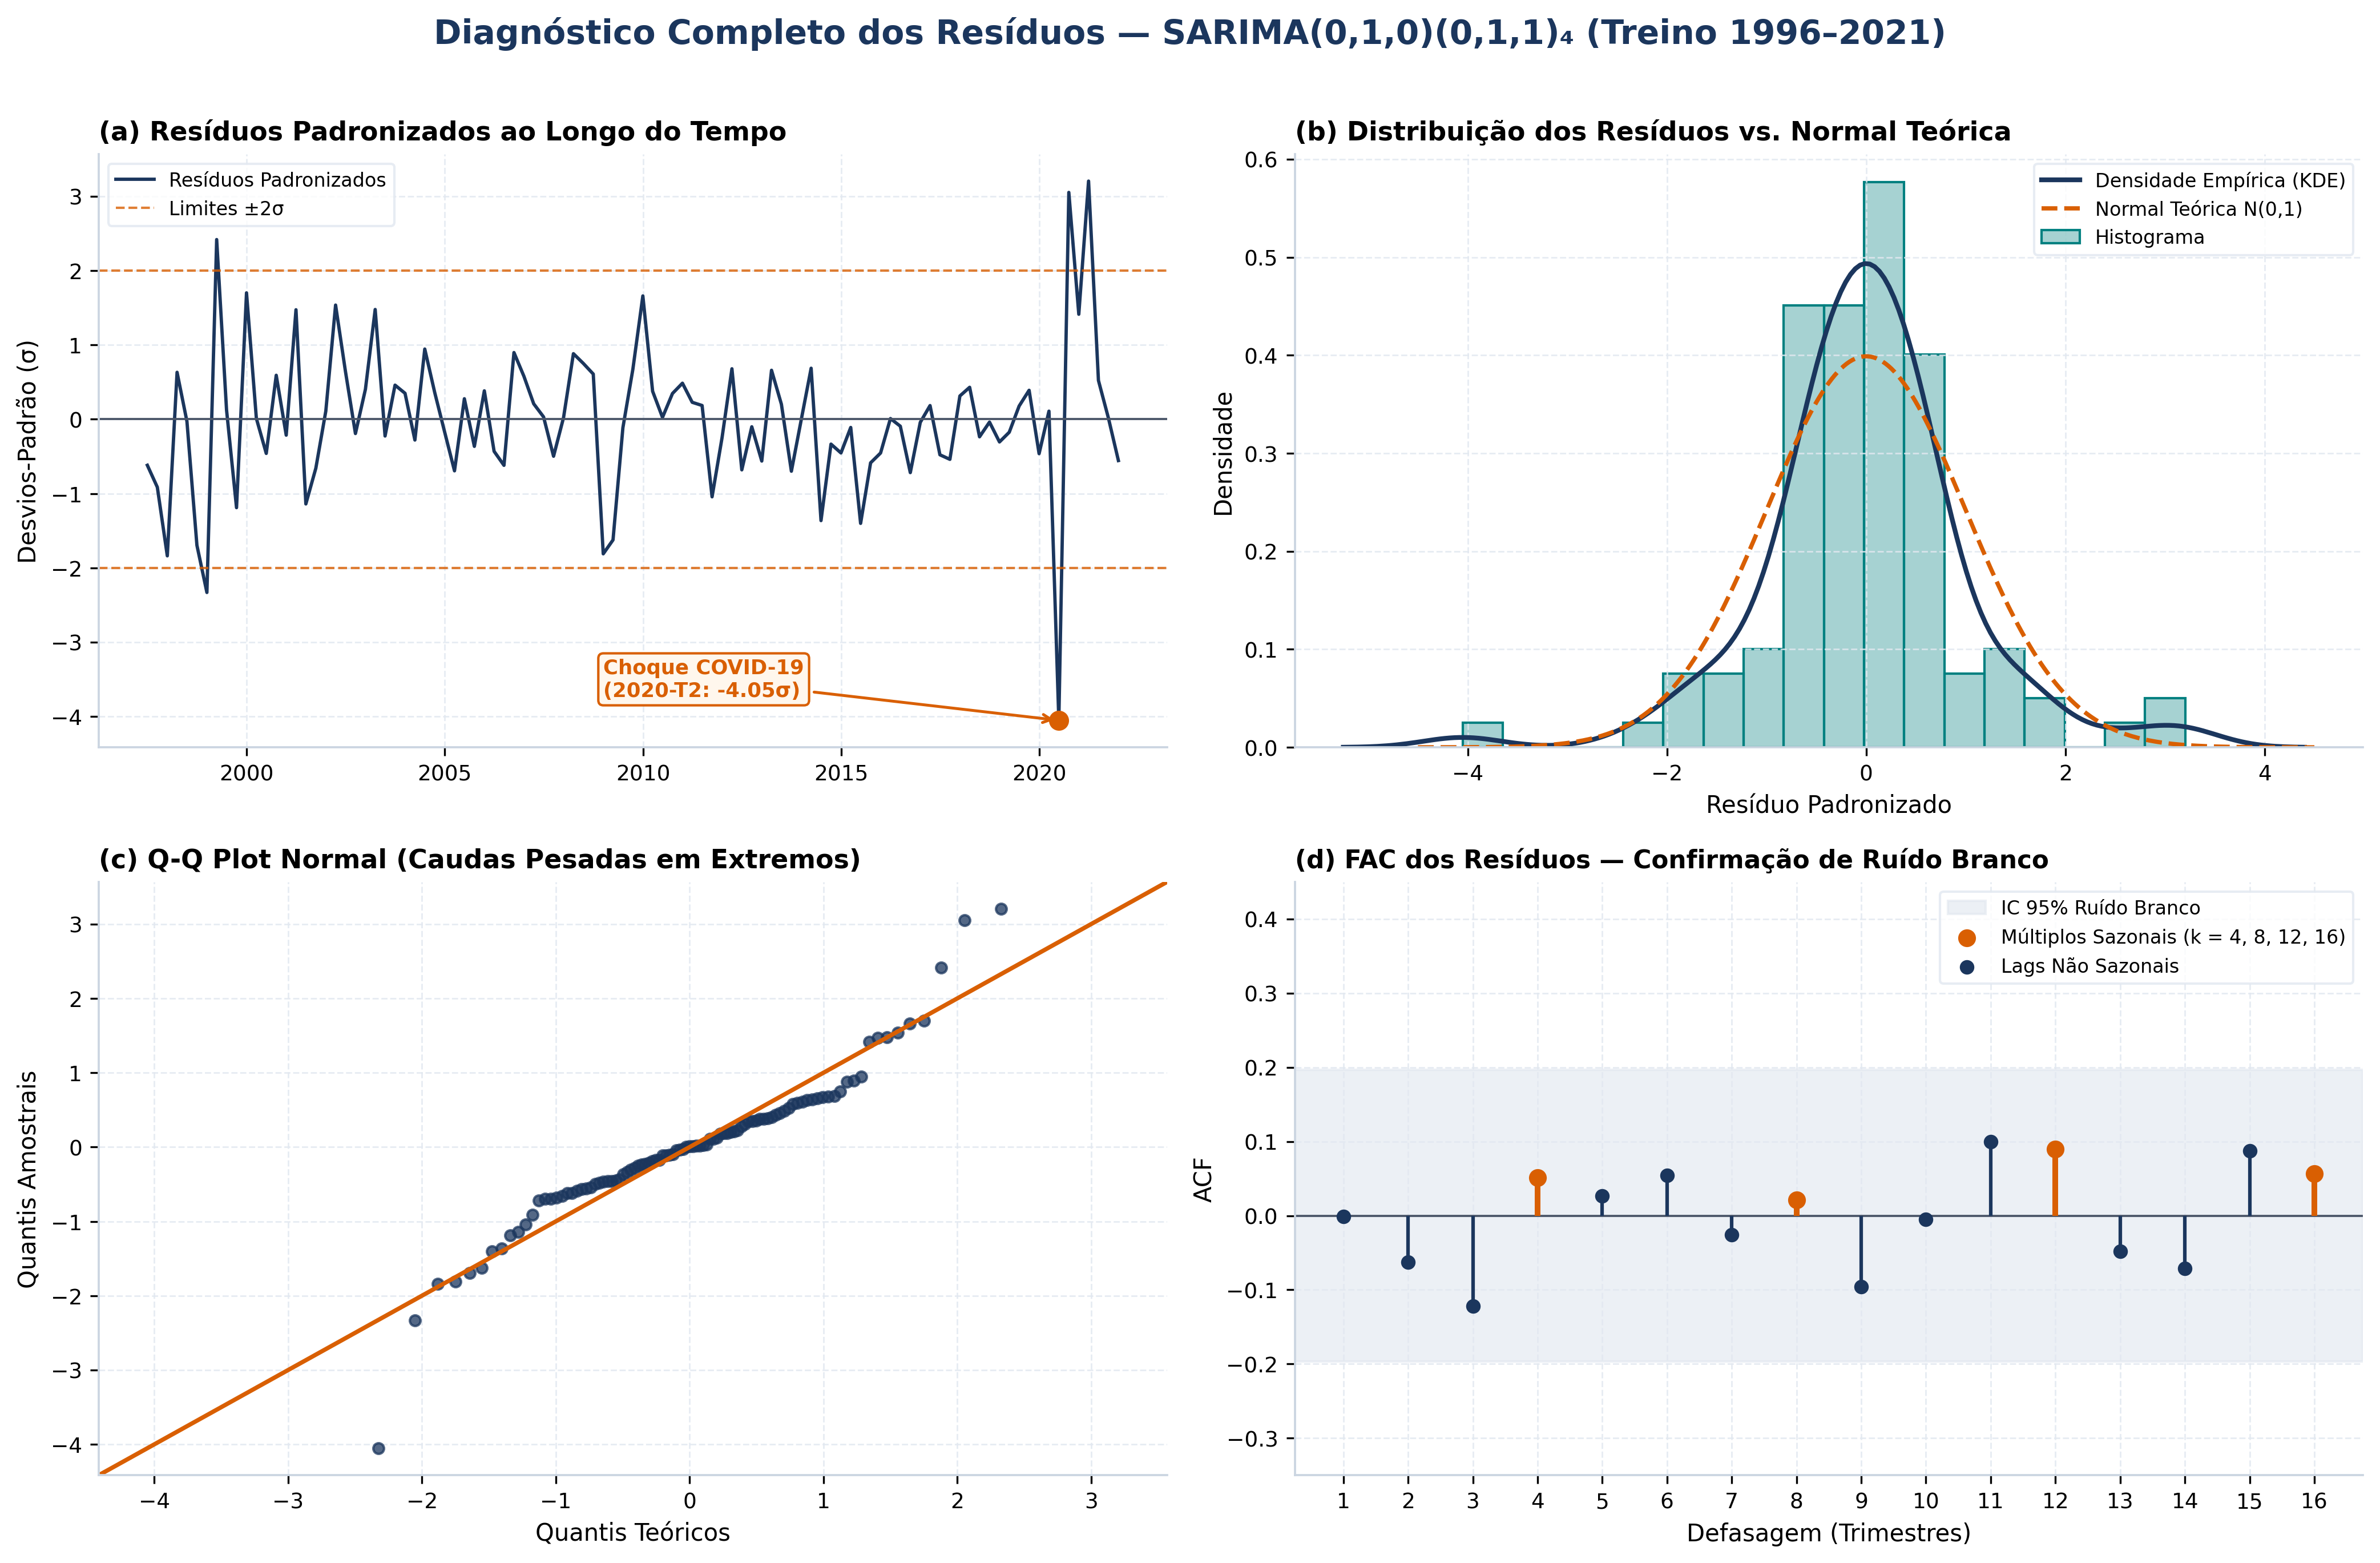
O modelo parcimonioso SARIMA(0,1,0)(0,1,1)₄ apresenta parâmetro sazonal altamente significativo (Θ₁ = -0,7390, p < 0,001) e resíduos aprovados como ruído branco pelo teste de Ljung-Box em todos os horizontes (p = 0,525 no lag 4; p = 0,908 no lag 8; p = 0,886 no lag 12) e variância estável em Goldfeld-Quandt (p = 0,3221).
Validação Out-of-Sample (2022) & Backtest (2023–2024)
| Abordagem (Validação 2022) | RMSE (R$ mi) | MAE (R$ mi) | MAPE (%) |
|---|---|---|---|
| SARIMA(0,1,0)(0,1,1)₄ — Estática (1 passo) | 89.317 | 65.205 | 2,57% |
| Naive Sazonal + Drift (5 anos: 7,70%) | 109.736 | 95.012 | 3,69% |
| SARIMA(0,1,0)(0,1,1)₄ — Dinâmica (4 passos) | 111.820 | 97.095 | 3,78% |
| Holt-Winters ETS (Aditivo em Log) | 114.574 | 97.899 | 3,82% |
| Naive Sazonal Puro | 273.751 | 266.884 | 10,51% |